

Cada tanto reaparece el fantasma: que el sistema financiero estaría en problemas, que tal o cual banco tambalea. Conviene mirar los números fríos de la cartera de préstamos —el corazón del negocio bancario— para separar el ruido de los hechos. Y lo que muestran los datos de la Superintendencia de Bancos a agosto de 2026 es un sistema que presta más, reparte mejor sus destinos y mantiene la morosidad baja, pero que conviene mirar las luces amarillas.
Los préstamos del sistema suman unos G. 191 billones (alrededor de USD 31.000 millones). En lo que va del año crecieron 4,7% y, en los últimos doce meses, 6,5% —unos G. 11,6 billones adicionales—. No es un salto eufórico ni un frenazo, es una expansión ordenada en línea con una economía que sigue creciendo.
El gran impulsor es el crédito al consumo, que aumentó 16,2% en doce meses y representa cerca de una quinta parte de la cartera. En cambio, el crédito al comercio quedó prácticamente plano (+0,1%): dentro de ese rubro conviven bancos que avanzan con fuerza (ueno, BNF, Interfisa) y otros que se repliegan (Citibank, Do Brasil, Itaú). Esa disparidad no es fragilidad; es un mercado reacomodándose.
El crecimiento está concentrado en una entidad: ueno aumentó su cartera 59,2% en un año y explica, por sí solo, casi la mitad del crecimiento de todo el sistema. Lo siguen Familiar (+13,6%), Solar (+11,0%), Atlas (+9,2%) e Interfisa (+7,3%). En la vereda de enfrente, algunas entidades achican cartera por decisión propia —Citibank (-64%) y Do Brasil (-20%) están en procesos de repliegue— y Sudameris cede terreno (-7,6%). Que un banco preste menos porque cambió su estrategia no es lo mismo que un banco en aprietos.
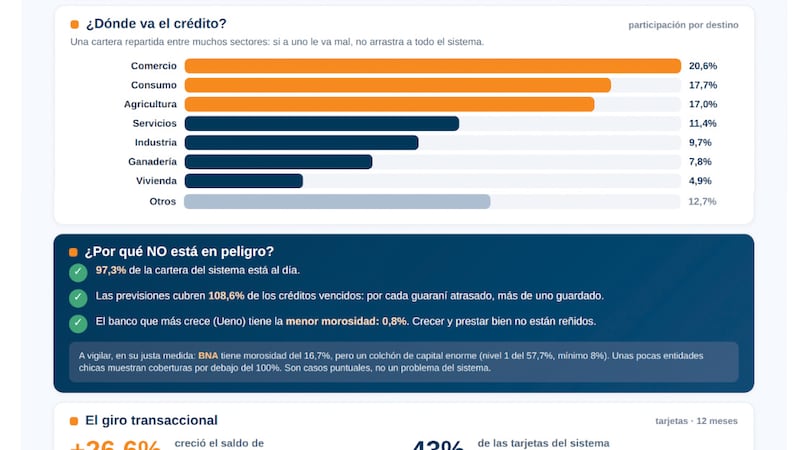
Y va a muchos lados, lo cual es una fortaleza. La cartera se reparte entre consumo (17,7%), agricultura (17,0%), comercio mayorista y minorista (20,6%), servicios (11,4%), industria (9,7%), ganadería (7,8%) y vivienda (4,9%), entre otros. Un sistema diversificado resiste mejor los golpes: si a un sector le va mal, no arrastra a todo el conjunto, a no ser que un banco —en particular— tenga concentración alta.
Acá está el dato que desarma el fantasma. El 97,3% de la cartera del sistema está al día. La morosidad es del 2,7%, apenas una décima más que un mes atrás, y las previsiones cubren más del 100% de los créditos vencidos (108,6%). Dicho en criollo: por cada guaraní que se atrasa, los bancos ya tienen más de un guaraní guardado para cubrirlo. Y hay un detalle revelador: el banco que más rápido crece, ueno, es a la vez el de menor morosidad (0,8%). Crecer y prestar bien no están enfrentados, pero sí se debe estar atentos a que ese crecimiento madure de manera sana.
Con honestidad técnica, hay un matiz: parte de esa baja morosidad se apoya en la práctica de renovar, refinanciar y reestructurar créditos (las famosas “3R” suman 12,8% de la cartera del sistema). Es una herramienta normal de gestión, pero justamente por eso merece seguimiento: conviene que esos créditos maduren bien y no escondan atrasos futuros.
Nada de esto significa que todo sea perfecto. El boletín marca en amarillo —como corresponde— algunos indicadores a vigilar: unas pocas entidades chicas muestran coberturas por debajo del 100% (Solar, Basa, Sudameris, Zeta) y otras, mayor morosidad puntual (BNF, Familiar, Basa). Y está el caso del BNA, el banco público extranjero, con una morosidad del 16,7%, muy por encima del resto. Pero conviene ponerlo en contexto: son situaciones puntuales, no un problema del sistema. El propio BNA tiene un colchón de capital enorme (nivel 1 del 57,7%, cuando el mínimo es 8%), que le da margen de sobra. Vigilar de cerca, sí; encender alarmas, no.
La otra cara de esta expansión es el avance de las tarjetas. El saldo de tarjetas creció 26,6% en doce meses y la cantidad de plásticos, 7,3%; ueno concentra más de cuatro de cada diez tarjetas del sistema. Es el mismo fenómeno que transformó a la telefonía: más competencia, más accesos y, para el usuario, mejores condiciones.
La cartera crece a un ritmo saludable, se apoya en el consumo, se diversifica por sectores y mantiene una morosidad baja con previsiones holgadas. Hay reacomodos —bancos que crecen fuerte y bancos que se repliegan— y hay indicadores puntuales para seguir de cerca, que el regulador deberá estar atento. Pero una cosa es la supervisión atenta que todo sistema serio necesita, y otra muy distinta es instalar la idea de que la banca está en peligro. Los datos, por ahora, dicen lo contrario: un sistema que presta más y presta bien, la maduración de los mismos será la clave.
Por lo menos, así lo veo yo.