

La Agencia Financiera de Desarrollo (AFD) anunció un programa de hasta G. 50.000 millones para mipymes con depósitos restringidos en Ueno Bank. La iniciativa busca sostener la actividad de negocios que necesitan dinero para operar o adecuar préstamos vigentes. Su habilitación será comunicada por la institución; el anuncio todavía no acredita desembolsos.
El Programa de Acompañamiento Temporal a Mipymes contempla empresas con ventas anuales de hasta G. 10.000 millones. Cada una podrá solicitar hasta G. 350 millones en guaraníes, a través de bancos que operan con la AFD. La incorporación de cooperativas permanece en conversaciones.
Para capital operativo, el plazo previsto llega a 36 meses. Para renovar, refinanciar o reestructurar créditos, puede alcanzar 60 meses. Ambas modalidades contemplan hasta seis meses de gracia. Las tasas serán fijadas por cada entidad financiera según su evaluación crediticia.
También se prevé la posibilidad de respaldo del Fondo de Garantía del Paraguay (Fogapy), sujeto al análisis de cada institución. Los límites y plazos anunciados son condiciones máximas: no significan que todas las solicitudes recibirán el mismo monto ni que su aprobación sea automática.
El financiamiento acompaña las medidas excepcionales del Banco Central del Paraguay (BCP) para empresas cuya capacidad de pago quedó afectada por la indisponibilidad de sus depósitos. Esas disposiciones permiten evaluar la renovación, refinanciación o reestructuración de préstamos en otros bancos y financieras hasta el 31 de marzo de 2027.
El BCP establece que las beneficiarias debían mantener depósitos en Ueno al 2 de noviembre de 2026 y que, a esa fecha, sus créditos no registraran atrasos superiores a 60 días. La entidad acreedora debe verificar que la restricción de fondos perjudica la capacidad de pago. Estos requisitos corresponden al régimen excepcional de adecuación de deudas.
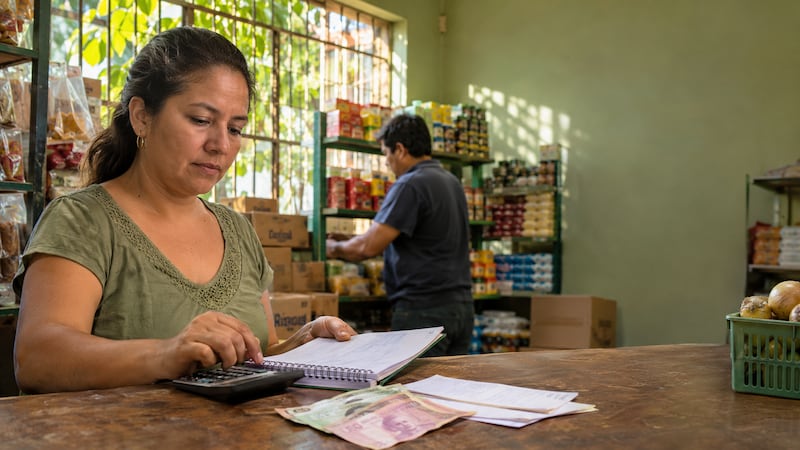
Para un comercio que necesita reponer mercadería, el capital operativo puede permitir la continuidad de las ventas. Para una empresa con cuotas próximas a vencer, una reestructuración puede modificar el calendario de pagos. Son necesidades diferentes: recibir recursos y reorganizar una deuda existente no producen el mismo efecto sobre el dinero disponible.
El anuncio deja pendientes datos para evaluar su alcance: la fecha de apertura, la documentación exigida, las tasas de cada banco y el tiempo de respuesta a las solicitudes. También será necesario conocer cómo se aplicará el período de gracia, qué conceptos abarcará y cuál será el costo total de cada operación.
La utilidad del programa dependerá de que la financiación llegue mientras las empresas pueden sostener su actividad. El seguimiento deberá distinguir solicitudes recibidas, créditos aprobados y dinero efectivamente entregado. Para los negocios afectados, el resultado se medirá en la posibilidad de pagar compromisos, conservar proveedores y mantener empleos, mientras continúa el proceso de recuperación de sus depósitos.