

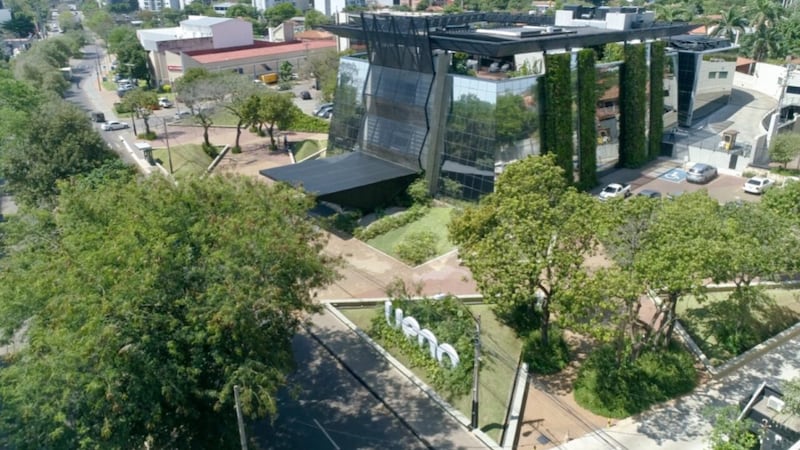
El Banco Central del Paraguay (BCP) inició un procedimiento de resolución de ueno bank luego de detectar que su índice de solvencia cayó por debajo del 50% del mínimo exigido.
Esto significa que la entidad dejó de contar con el respaldo patrimonial requerido para sostener sus operaciones y responder ante posibles pérdidas.
La resolución es un mecanismo previsto en la legislación para intervenir en situaciones financieras delicadas y evitar una salida desordenada del mercado. Por lo tanto, no equivale automáticamente a una declaración de quiebra ni significa que todos los ahorros de los clientes se hayan perdido.
¿Qué sucede con las tarjetas y los préstamos?
Mientras avanza el procedimiento, las operaciones habituales pueden estar sujetas a restricciones. Los clientes deberán esperar las comunicaciones del BCP sobre la disponibilidad de tarjetas, transferencias, pagos y otros servicios.
En el caso de los préstamos, las obligaciones no desaparecen con la resolución del banco. Los deudores deberán cumplir con sus compromisos a través de los canales y mecanismos que se habiliten.
¿Está en riesgo todo el sistema financiero?
El BCP sostiene que se trata de una situación particular de ueno bank. De hecho, el caso pone a prueba los mecanismos de supervisión y protección de los ahorristas en general.
La cobertura del Fondo de Garantía de Depósitos (FGD) protege los depósitos hasta un límite de 75 salarios mínimos mensuales, equivalente actualmente a G. 228,3 millones, conforme a las condiciones establecidas en la legislación vigente.
El desafío inmediato es garantizar una devolución ordenada de los depósitos, informar con claridad sobre los plazos y determinar qué posibilidades de recuperación tendrán quienes mantienen saldos superiores a la cobertura legal.