

La campaña mediática contra ueno bank encuentra importantes contradicciones cuando las acusaciones difundidas durante los últimos meses se confrontan con los documentos oficiales del Banco Central del Paraguay (BCP), los informes del Instituto de Previsión Social (IPS) y las declaraciones de reconocidos economistas, altos funcionarios y legisladores.
La reconstrucción cronológica demuestra que varias actuaciones presentadas como revelaciones extraordinarias ya formaban parte de procedimientos ordinarios de supervisión bancaria, iniciados mucho antes de que apareciera el controvertido documento del exgerente de Supervisión Fernando Rivarola.
Los antecedentes también revelan que determinadas observaciones fueron atendidas por la entidad dentro de los procedimientos establecidos, aunque otros asuntos continúan sujetos a actuaciones administrativas.
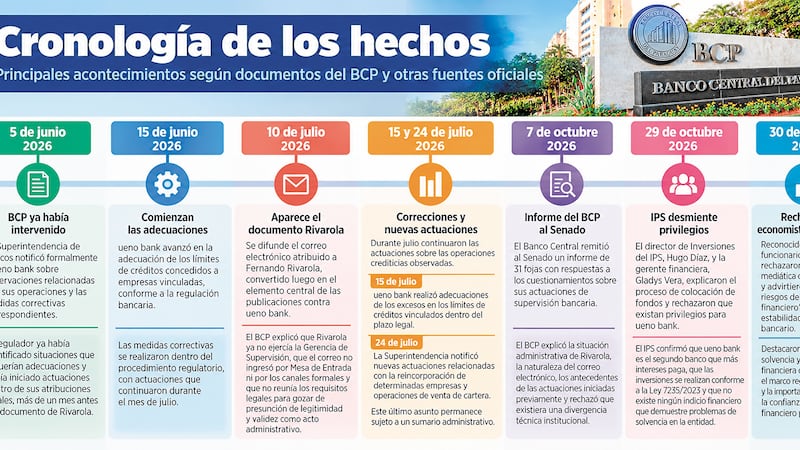
5 de junio: el BCP ya había intervenido
El primer antecedente determinante corresponde al 5 de junio del 2026, cuando la Superintendencia de Bancos notificó formalmente a ueno bank sobre observaciones relacionadas con sus operaciones y las medidas correctivas correspondientes.
La fecha demuestra que el organismo regulador ya había identificado situaciones que requerían adecuaciones y había iniciado actuaciones dentro de sus atribuciones legales.
Por consiguiente, resulta incorrecto presentar el posterior documento de Fernando Rivarola como el origen de la intervención supervisora.
La autoridad bancaria no comenzó a actuar como consecuencia del correo de Rivarola, ya estaba actuando más de un mes antes.
Este antecedente, confirmado por el BCP en sus respuestas al Congreso, contradice la narrativa que atribuyó al documento filtrado un carácter determinante en el descubrimiento de supuestas irregularidades.
15 de junio: comienzan las adecuaciones
El segundo acontecimiento corresponde al 15 de junio, cuando ueno bank avanzó en la adecuación de los límites de créditos concedidos a empresas vinculadas.
La regulación bancaria establece restricciones para estas operaciones con el objetivo de controlar la concentración de riesgos y proteger los recursos de los depositantes.
Los antecedentes indican que la entidad realizó adecuaciones dentro del procedimiento regulatorio, con actuaciones correctivas que continuaron durante el mes de julio.
Las publicaciones críticas pusieron especial énfasis en las observaciones, mientras que las medidas correctivas recibieron una atención considerablemente menor o nula dentro de la campaña sucia.
10 de julio: aparece el documento Rivarola
El 10 de julio aparece el correo electrónico atribuido a Fernando Rivarola, convertido luego en el elemento estrella de las publicaciones contra ueno bank.
Su difusión generó cuestionamientos sobre la actuación de la Superintendencia de Bancos y alimentó interpretaciones sobre supuestas advertencias desatendidas.
Sin embargo, las respuestas oficiales del BCP introdujeron elementos decisivos.
La banca matriz explicó que Rivarola ya no ejercía la Gerencia de Supervisión y que había sido designado director de la Agencia Financiera de Desarrollo (AFD), encontrándose con permiso de la institución.
También precisó que el documento consistía en un correo electrónico que no había ingresado por Mesa de Entrada ni por los canales formales correspondientes.
Por estas razones, el BCP sostuvo que el documento no reunía los requisitos legales para gozar de presunción de legitimidad y validez como acto administrativo.
15 y 24 de julio: correcciones y nuevas actuaciones
Durante julio continuaron las actuaciones relacionadas con las operaciones crediticias observadas.
Según los antecedentes comunicados por el BCP, ueno bank realizó adecuaciones de los excesos en los límites de créditos vinculados dentro del plazo legal correspondiente.
El 24 de julio, la Superintendencia notificó nuevas actuaciones relacionadas con la reincorporación de determinadas empresas y operaciones de venta de cartera.
Este último asunto permanece sujeto a un sumario administrativo, por lo que no corresponde anticipar responsabilidades.
La secuencia demuestra que el organismo supervisor continuó realizando controles después de las primeras correcciones.
No hubo ausencia de supervisión: existieron observaciones, requerimientos, respuestas del banco y seguimiento institucional.
7 de octubre: el informe del BCP al Senado
El 7 de octubre, el Banco Central remitió al Senado un informe de 31 fojas con respuestas a los cuestionamientos sobre sus actuaciones de supervisión bancaria.
Las contestaciones correspondientes a las preguntas 21, 22, 23, 24 y 27 resultaron especialmente relevantes.
En ellas, el organismo explicó la situación administrativa de Rivarola, la naturaleza del correo electrónico y los antecedentes de las actuaciones iniciadas previamente por la Superintendencia.
Asimismo, rechazó que existiera una divergencia técnica institucional en los términos sugeridos por las interpretaciones públicas del documento.
El BCP señaló que las actuaciones fueron tramitadas por los equipos responsables de supervisión.
Las respuestas oficiales permitieron reconstruir un proceso regulatorio iniciado en junio y desarrollado durante julio, independientemente de la posterior difusión del correo.
Lejos de confirmar que el documento de Rivarola desencadenó las actuaciones regulatorias, el informe estableció que la supervisión ya se encontraba en marcha.
16 de octubre: Fitch ratifica la calificación del banco
Otro acontecimiento relevante fue la ratificación de la calificación internacional BB de ueno bank por parte de Fitch Ratings.
La evaluación constituye una referencia externa para analizar el perfil crediticio de la entidad y contrasta con las versiones que sugieren una crisis bancaria inminente.
Una calificación BB proporciona una evaluación independiente que debe considerarse junto con los indicadores prudenciales.
La entidad también concretó una emisión internacional de bonos por USD 350 millones, reflejando su acceso al financiamiento externo.
24 de octubre: BID Invest destaca el sistema financiero
Orlando Ferreira, director general de Finanzas y Administración de BID Invest, destacó la estructura institucional y regulatoria que posee Paraguay para ejercer una supervisión efectiva de su sistema financiero.
El ejecutivo resaltó la importancia de los mecanismos legales, reglamentarios e institucionales que permiten controlar a las entidades bancarias y sostener la confianza de los inversionistas.
Aunque sus declaraciones no constituyeron una evaluación particular sobre ueno bank, reforzaron la importancia de respetar las competencias de los organismos técnicos.
27 de octubre: ueno bank lidera los pagos digitales
Las estadísticas del BCP correspondientes a septiembre incorporaron otro elemento al debate, la expansión de ueno bank en el sistema de pagos digitales.
La entidad encabezó el ranking nacional con 877.214 alias operativos, equivalentes al 36% de los 2.418.435 registrados en el país.
En segundo lugar apareció Tu Financiera, con 578.968 alias, seguida por banco Familiar, con 467.584.
Si bien estos registros no constituyen indicadores de solvencia, reflejan la importante participación de ueno bank en el mercado y permiten comprender el contexto competitivo de la campaña sucia.
28 de octubre: el IPS desmiente privilegios
Uno de los principales capítulos del ataque mediático estuvo relacionado con las colocaciones de recursos del Instituto de Previsión Social (IPS) en ueno bank.
Las acusaciones insinuaron que la entidad habría recibido un tratamiento privilegiado para captar fondos previsionales.
Sin embargo, la gerente financiera del IPS, Gladys Vera, y el director de Inversiones, Hugo Díaz, explicaron públicamente los procedimientos utilizados para distribuir los recursos entre las entidades financieras.
Los funcionarios señalaron que las inversiones responden a criterios establecidos en la legislación, considerando límites de concentración, condiciones financieras y tasas de interés.
Díaz presentó además un ranking de rendimientos promedio.
Z Banco encabezaba la clasificación con una tasa del 11,43%, seguido por ueno bank, con el 10,65%.
Posteriormente aparecían banco Solar, con el 9,28%; Banco Nacional de Fomento, con el 9,27%; banco Familiar, con el 8,42%; banco Atlas, con el 8,37%, y Sudameris, con el 8,18%.
Los datos contradicen la insinuación de que las colocaciones en ueno bank necesariamente respondían a condiciones financieras desfavorables para el IPS.
Los funcionarios recordaron que la Ley 7235/2023 establece límites específicos para las inversiones, incluyendo restricciones por entidad y por tipo de instrumento financiero.
28 de octubre: diputado rechaza supuesta crisis
El diputado Alejandro Aguilera cuestionó desde el Congreso las declaraciones que, a su criterio, pretendían instalar una crisis financiera inexistente.
El legislador sostuvo que utilizar cuestionamientos bancarios como instrumento de confrontación política podía provocar consecuencias perjudiciales para la economía paraguaya.
También destacó los esfuerzos realizados durante años para consolidar la estabilidad financiera y fortalecer la imagen del país ante los inversionistas.
Sus declaraciones se sumaron a las advertencias de otros referentes políticos, entre ellos el presidente del Congreso, Basilio Núñez, quien había utilizado la expresión “terrorismo financiero” para alertar sobre los riesgos de determinados ataques al sector.
29 de octubre: Amílcar Ferreira rechaza los ataques
El analista económico Amílcar Ferreira también cuestionó duramente la campaña contra ueno bank.
Durante una entrevista en radio Monumental 1080 AM, manifestó su desacuerdo con los ataques dirigidos a la entidad y criticó la utilización pública de rumores, filtraciones y declaraciones alarmistas.
Ferreira consideró que determinadas actuaciones podían encuadrarse en lo que denominó “terrorismo financiero”, debido a sus posibles efectos sobre la confianza de los depositantes.
El analista destacó además el modelo de negocios de ueno bank y sus perspectivas de capitalización.
Su intervención puso énfasis en una característica esencial de la actividad bancaria, la confianza constituye un componente determinante para su funcionamiento.
30 de octubre: el IPS vuelve a responder
La entrevista concedida por Hugo Díaz, director de Inversiones del IPS, a los periodistas Enrique Vargas Peña y Sara Moreno, de ABC Cardinal, volvió a colocar los documentos oficiales en el centro de la discusión.
El funcionario defendió los procedimientos utilizados por la previsional para seleccionar las entidades receptoras de sus inversiones y explicó los criterios financieros y normativos aplicados.
Sus argumentos reforzaron la posición institucional de que las colocaciones de fondos en ueno bank se ajustaron a las normas regulatorias, rechazando categóricamente privilegios concedidos a un banco.
Añadió que no hay un solo documento que pruebe las afirmaciones sobre una supuesta insolvencia bancaria que pretenden endilgar a ueno bank.
La reconstrucción cronológica permite identificar contradicciones importantes en la campaña sucia contra ueno bank.
Economistas, funcionarios y legisladores coincidieron en advertir sobre los peligros de instalar escenarios de crisis financiera sin fundamentos técnicos concluyentes.
Los documentos del BCP, las explicaciones del IPS y las declaraciones de referentes económicos y políticos ponen en entredicho aspectos centrales de la campaña sucia contra ueno bank.