

Las inversiones de los fondos jubilatorios del Instituto de Previsión Social (IPS) se realizan mediante procedimientos técnicos, evaluaciones financieras y subastas competitivas, sin preferencias ni adjudicaciones discrecionales a determinadas entidades bancarias.
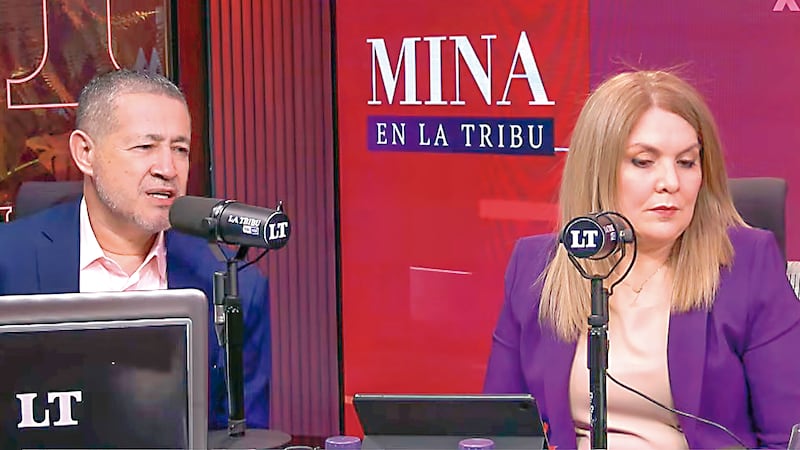
Así lo explicaron Gladys Vera, gerente financiera, y Hugo Díaz, director de Inversiones de la previsional, quienes, en una entrevista en el programa “Mina en La Tribu”, rechazaron categóricamente las versiones que atribuyen supuestos privilegios a ueno bank en la administración de los recursos de los asegurados.
Durante una extensa entrevista por La Tribu 650 AM, ambos funcionarios detallaron los mecanismos utilizados para seleccionar a los bancos, los requisitos de solvencia y liquidez exigidos, los límites legales de inversión y las tasas de interés que recibe el IPS por sus colocaciones.
Uno de los datos más relevantes fue la confirmación de que ueno bank ocupa el segundo lugar entre las entidades financieras que mayores intereses pagan al IPS, con una tasa promedio del 10,65%, solamente superada por Z Banco, que registra un rendimiento del 11,43%.
La información adquiere particular importancia frente a los cuestionamientos públicos sobre las colocaciones de la previsional, considerando que ueno ofrece una rentabilidad superior a la registrada por numerosos bancos del sistema financiero.
Primero la seguridad y después la rentabilidad
Gladys Vera explicó que el criterio fundamental para administrar los fondos jubilatorios es garantizar la seguridad de las inversiones, antes de considerar los rendimientos ofrecidos por las entidades financieras.
“Nuestra base siempre es la seguridad, como establece nuestra carta orgánica, y después entra a regir lo que es la competencia en cuanto a las tasas”, manifestó.
Por su parte, Hugo Díaz detalló que ningún banco puede acceder a los recursos del IPS simplemente por ofrecer tasas de interés elevadas.
Antes de participar en las subastas, las entidades deben superar una evaluación técnica mediante una matriz que contempla seis indicadores: solvencia patrimonial, calidad de activos, rentabilidad, liquidez, eficiencia administrativa y calificación de riesgo.
Datos oficiales del ente regulador
Los datos utilizados provienen de los informes oficiales publicados mensualmente por el Banco Central del Paraguay (BCP).
La evaluación establece una puntuación mínima de 60 puntos para participar en las subastas. Las entidades que obtienen entre 60 y 69 puntos pueden recibir colocaciones de hasta dos años, mientras que aquellas que superan los 70 puntos pueden acceder a inversiones de mayor plazo.
Díaz explicó que el sistema resulta suficientemente exigente como para excluir mensualmente a tres o cuatro entidades que no alcanzan la calificación requerida.
“Aunque pagues más, si no calificás, no te da”, resumió el director de Inversiones.
Subastas electrónicas y adjudicaciones sin preferencias
Una vez superada la evaluación financiera, los bancos habilitados participan en subastas electrónicas mediante la plataforma Datatec.
El IPS establece previamente los montos que pretende invertir, los plazos y las tasas mínimas de interés, tomando como referencia la curva de rendimientos publicada por el BCP.
Posteriormente, las entidades compiten libremente ofreciendo las mejores condiciones económicas.
Las subastas se desarrollan mediante ruedas electrónicas de aproximadamente dos minutos, durante las cuales los bancos pueden mejorar sus ofertas hasta el último segundo.
El sistema muestra la mejor tasa presentada, pero mantiene reservada la identidad de los participantes y los montos individuales ofertados.
Al finalizar cada rueda, la adjudicación corresponde a la entidad que ofrece la tasa más elevada, siempre que disponga de margen dentro de los límites legales de inversión. “Es una subasta pública, no es a dedo”, enfatizó Vera.
La funcionaria sostuvo que todos los bancos habilitados compiten bajo las mismas condiciones y que los funcionarios del IPS no seleccionan discrecionalmente a las entidades receptoras.
Durante la entrevista, Díaz presentó un ranking de las tasas promedio que actualmente recibe el IPS por sus colocaciones bancarias.
Z Banco encabeza la clasificación con el 11,43%, seguido por ueno bank, con el 10,65%.
Posteriormente aparecen banco Solar, con el 9,28%; Banco Nacional de Fomento, con el 9,27%; banco Familiar, con el 8,42%; banco Atlas, con el 8,37%, y Sudameris, con el 8,18%.
Los funcionarios aclararon que estos porcentajes corresponden a promedios de inversiones realizadas en diferentes momentos y plazos, por lo que no representan necesariamente ofertas simultáneas bajo condiciones idénticas.
Sin embargo, las cifras permiten establecer que ueno figura entre las entidades que mayores rendimientos generan para las reservas jubilatorias.
La cartera del IPS es resultado de sucesivas adjudicaciones realizadas durante varios años, incluyendo inversiones que todavía no alcanzaron su vencimiento.
Depósitos de ueno están dentro del límite legal
Otro de los puntos centrales de la entrevista fue la distribución de las reservas técnicas del IPS, que ascienden aproximadamente a G. 21 billones, equivalentes a unos USD 3.500 millones.
Díaz comentó que la Ley 7235/2023 establece límites específicos para cada categoría de inversión y para las entidades financieras receptoras.
En el caso de certificados de depósito de ahorro (CDA) y bonos financieros, el límite conjunto alcanza hasta el 55% de la cartera.
Adicionalmente, ninguna entidad puede recibir inversiones superiores al 10% de la cartera total o al 20% de su pasivo exigible, aplicándose siempre el límite más restrictivo.
Actualmente, ueno bank concentra aproximadamente el 9,7% de las inversiones, mientras que Banco Continental registra el 9,64%; Sudameris, el 9,55%; Banco Nacional de Fomento, el 7,51%, e Itaú, el 7,14%.
Estas cifras muestran que los recursos se encuentran distribuidos entre distintas entidades financieras, bajo parámetros prudenciales destinados a evitar concentraciones excesivas.
Según Díaz, alrededor del 39% de las reservas técnicas está invertido en certificados de depósito distribuidos entre aproximadamente 14 bancos.
Por consiguiente, rechazó las versiones que sugieren que la mayor parte de los fondos jubilatorios se encuentra concentrada en una sola entidad.
Niegan cambios reglamentarios para beneficiar a ueno
Vera y Díaz también rechazaron las acusaciones sobre una supuesta modificación del reglamento de inversiones destinada a favorecer específicamente a ueno bank.
El director de Inversiones explicó que, en octubre del 2023, incluso antes de la promulgación de la Ley 7235, el Consejo de Administración del IPS instruyó la elaboración de una nueva matriz de evaluación financiera.
La decisión respondió, según manifestó, a la necesidad de incorporar criterios más rigurosos y objetivos para medir la situación de las entidades bancarias.
Díaz cuestionó particularmente las versiones que sostienen que el IPS redujo simplemente de 65 a 60 puntos la calificación mínima requerida para acceder a los recursos.
Explicó que la matriz anterior fue reemplazada por otra completamente nueva, construida sobre indicadores y ponderaciones diferentes.
Por ese motivo, sostuvo que no corresponde comparar directamente las puntuaciones de ambos sistemas.
“Nosotros no modificamos nada; lo que hicimos fue crear otra matriz que tiene criterios totalmente diferentes”, afirmó.
Vera agregó que las actualizaciones reglamentarias también respondieron a la necesidad de adecuar las políticas de inversión a las nuevas disposiciones legales sobre supervisión de jubilaciones y pensiones.
Ambos funcionarios insistieron en que los cambios tuvieron carácter general y no estuvieron dirigidos a beneficiar a una institución determinada.
Control mensual sobre la situación de los bancos
Los responsables financieros aclararon que la supervisión de las inversiones no termina con la adjudicación de los recursos.
Durante toda la vigencia de los depósitos, el IPS realiza evaluaciones mensuales de las entidades receptoras, utilizando información oficial del BCP.
El seguimiento comprende indicadores de solvencia, liquidez, rentabilidad y calidad de activos, con el objetivo de detectar oportunamente eventuales deterioros financieros.
Díaz explicó que, ante señales persistentes de debilitamiento de alguna entidad, la previsional analiza las alternativas disponibles.
Sin embargo, aclaró que los certificados de depósito y otros instrumentos a plazo no pueden cancelarse unilateralmente antes de su vencimiento.
Una eventual cancelación anticipada requiere acuerdos entre las partes y podría generar condiciones económicas desfavorables.
También existe la posibilidad de negociar determinados instrumentos en el mercado secundario, considerando sus precios y condiciones.
El funcionario aseguró que el IPS no registra antecedentes de cancelaciones anticipadas motivadas por problemas financieros de los bancos receptores y que las entidades mantienen al día sus obligaciones de pago.
Ofrecen explicar las inversiones a los gremios
Finalmente, Gladys Vera se refirió a los cuestionamientos de algunos sindicatos que plantearon retirar los recursos de determinadas entidades bancarias.
La gerente financiera señaló que las autoridades tomaron conocimiento de esos reclamos mediante publicaciones, pero manifestó la disposición institucional de recibir a los representantes de los sectores interesados.
Indicó que el IPS puede proporcionar información documentada sobre las inversiones, los reglamentos y los mecanismos de adjudicación.
“No se favoreció a ninguno. Esto está de acuerdo con las normativas y las leyes”, sostuvo.
Las explicaciones de Vera y Díaz constituyen la posición institucional de los responsables de administrar las inversiones de la previsional frente a los cuestionamientos de campañas mediáticas y políticas.
De acuerdo con los datos que presentaron, las colocaciones en ueno bank cumplen los límites prudenciales, responden a los procedimientos competitivos aplicados a las demás entidades y generan uno de los rendimientos promedio más elevados de la cartera bancaria.