

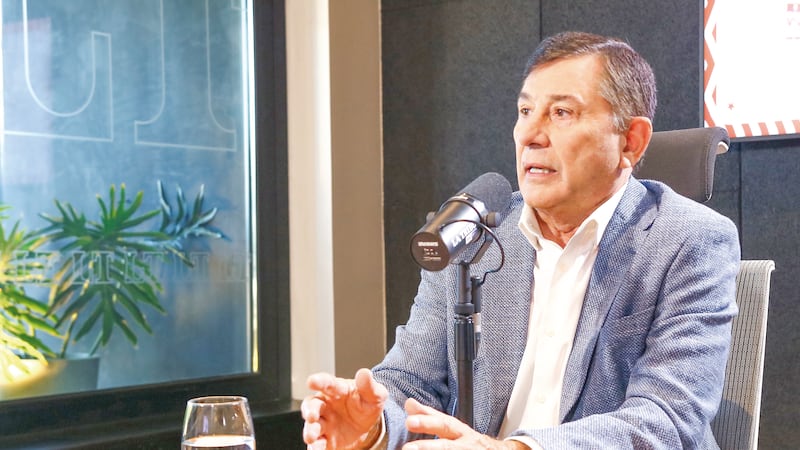
El senador Luis Pettengill, en entrevista radial por Ñanduti AM, afirmó que los ataques contra ueno bank responden a que la entidad habría cometido “dos grandes pecados” ante sus competidores: crecer en el negocio de los depósitos del Instituto de Previsión Social (IPS) y ofrecer condiciones que, según dijo, los bancos tradicionales no estaban acostumbrados a brindar.
“Entró en la torta y, en vez de tener 100 nomás, tiene 300. Ese es un pecado”, resumió Pettengill durante la entrevista, al referirse a la participación de la entidad en las licitaciones por fondos del IPS. El legislador relacionó ese crecimiento con cambios en el reglamento previsional que, según su interpretación, permitieron distribuir los depósitos en partidas y ampliaron la competencia entre bancos.
Pettengill dijo que le pareció positivo que hubiera “más puja” por esos recursos, aunque manifestó reparos sobre el nivel de riesgo que, a su criterio, asume el IPS. También cuestionó que se modificara el límite de colocación ligado al patrimonio de cada entidad. “Eso, a mi criterio, está mal”, señaló. En la entrevista, atribuyó el cambio al IPS y no al Banco Central.
Ingreso de ueno aumentó las tasas de interés
El segundo “pecado”, según el senador Pettengill, fue que ueno ofreciera pagar más por los depósitos y contribuyera a elevar las tasas. Afirmó que, mientras algunos bancos pagaban alrededor del 7% u 8% a los fondos del IPS, el ingreso de ueno y la competencia llevó las ofertas a niveles superiores. “Pagaron hasta 8; entonces los otros tenían que poner 10”, dijo, al describir la presión que —según su relato— se generó en el mercado.
La tercera diferencia que destacó fue la atención continua de ueno. Pettengill sostuvo que el banco permite abrir cuentas durante las 24 horas y relató que una sucursal en el Paseo Guaraní, en Itauguá, recibe clientes incluso de noche. “¿A quién le está favoreciendo eso?”, planteó el legislador.
Según manifestó, se trata de personas que necesitan abrir una cuenta y llevar montos pequeños para resolver gastos cotidianos, pero que no suelen ser el público al que apuntan las entidades tradicionales.
“Esas son gente que tradicionalmente los bancos grandes no quieren”, afirmó el senador. A continuación, explicó que atender a clientes con operaciones pequeñas demanda trabajo y recursos. Así, presentó la extensión horaria y la inclusión de usuarios menos atractivos para la banca convencional como parte de aquello que habría irritado a sus rivales.
No hay peligro dentro del sistema
El legislador también rechazó que las críticas sobre el banco se sostengan en el temor a una eventual quiebra y la pérdida de ahorros previsionales. Recordó que, en anteriores ocasiones, otras entidades bancarias fueron adquiridas por competidores, y sostuvo que esas operaciones contaron con ventajas. “No es para él nomás las cosas como quieren poner”, dijo, al argumentar que las prácticas del sector no serían exclusivas de ueno.
Aunque Pettengill expresó reservas sobre la exposición del IPS y las reglas para distribuir sus fondos, defendió que exista competencia por los depósitos. Su acusación fue más lejos: describió las críticas al banco como una ofensiva de competidores que no soportan que la entidad dispute el negocio con tasas más altas y servicios disponibles fuera del horario habitual.
“Yo creo que tiene dos grandes pecados”, insistió. En su relato, esos “pecados” son haber ganado una porción mayor de los depósitos, empujar al alza los rendimientos y atender a clientes que, según él, la banca tradicional suele dejar de lado.
Campaña sucia y terrorismo financiero
Las declaraciones del senador Pettengill vienen a contramano de la “campaña sucia” que, a pesar de la documentación oficial proveída por el Banco Central del Paraguay (BCP), insiste en una narrativa que pretende confundir sobre la gestión del banco y la actuación del órgano supervisor ante determinadas operaciones de ueno bank.
Peor aún, las palabras del legislador también desvirtúan por completo el “terrorismo financiero” ejercido por el economista Ricardo Rodríguez Silvero, quien lanzó temerarias acusaciones en contra de ueno bank, sin prueba alguna y basándose sólamente en el comunicado de la Asociación de Bancos del Paraguay (Asoban) que señala que las respuestas del BCP a la Cámara de Senadores sobre ueno son incompletas, siendo que en la Asoban están los mismos bancos que, según Pettengill, no soportan el modelo disruptivo de ueno bank.