

Los documentos oficiales remitidos por el Banco Central del Paraguay (BCP) al Senado aportan elementos contundentes para reconstruir secuencialmente las observaciones a ueno bank que hoy, medios como ABC Color, sin el más mínimo rigor periodístico, presentan dichas observaciones como un hecho concreto sin contrastar la información, sin poner en contexto la noticia y sin tener en cuenta la versión oficial, basándose en documentos que no reúnen los requisitos de legitimidad y validez legal, desnudando de esta forma la aviesa campaña sucia del citado medio en contra de una entidad sistémica.
En efecto, la documentación oficial muestra que la banca matriz ejerció sus facultades de supervisión, comunicó observaciones concretas y exigió medidas correctivas que la entidad financiera atendió y rectificó dentro del plazo legal correspondiente.
La secuencia documental modifica el enfoque de las publicaciones que pretenden instalar dudas sobre el funcionamiento del banco, al presentar observaciones regulatorias sin dar el mismo peso a las respuestas institucionales, los plazos de cumplimiento y las actuaciones posteriores del organismo supervisor.
El punto central es distinguir entre una observación de supervisión, una medida correctiva cumplida y un procedimiento administrativo que todavía debe resolverse. Pretender confundir estas etapas, con distorsiones de los hechos, conduce a conclusiones que no necesariamente se desprenden de los documentos oficiales.
La información del BCP no supone que todas las observaciones hayan desaparecido ni que ueno bank haya recibido una exoneración integral. Sí permite sostener que parte de los cuestionamientos debe evaluarse a la luz de las actuaciones efectivamente realizadas por el banco y de las conclusiones que la autoridad competente haya establecido.
Una cronología que cambia la lectura del caso
Uno de los elementos más relevantes es que la actuación de la Superintendencia de Bancos no comenzó con la circulación del memorando atribuido al exgerente de Supervisión Fernando Rivarola.
Los antecedentes oficiales sitúan las actuaciones regulatorias antes de ese episodio, lo que debilita cualquier interpretación que presente ese documento como el origen exclusivo de las advertencias o como una “revelación” que la autoridad habría mantenido oculta, tal como lo presentaron ABC Color y también Última Hora.
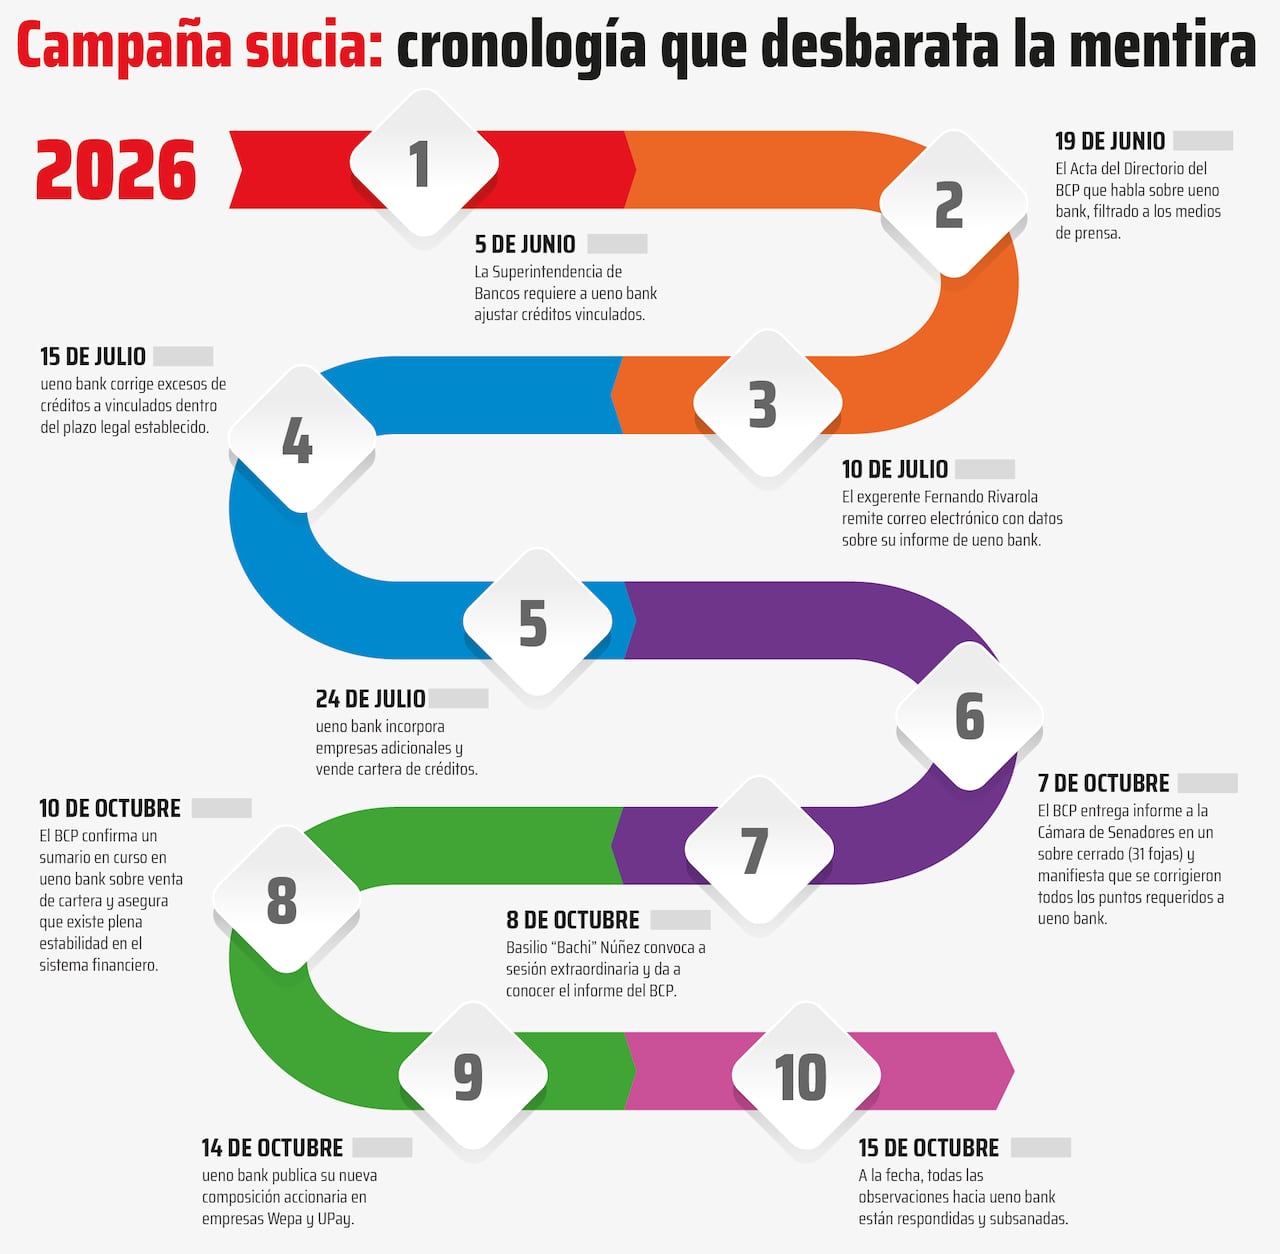
De acuerdo con la información proporcionada por el BCP al Congreso, las comunicaciones sobre las observaciones a ueno bank se produjeron en junio del 2026. El banco fue notificado el 5 de junio y posteriormente recibió nuevos requerimientos, entre ellos los comunicados el 15 de junio. La supervisión continuó con la evaluación de las respuestas y el seguimiento de las medidas exigidas.
Esta cronología es fundamental porque demuestra que existía un procedimiento institucional en marcha, con notificaciones, respuestas y controles. No se trataba de una situación que dependiera de un memorando informal para ser conocida o atendida por las autoridades.
El 10 de julio del 2026, el BCP también se refirió a un correo o memorando atribuido a Rivarola. Según la explicación institucional, el exfuncionario ya no ocupaba la Gerencia de Supervisión, había sido designado para integrar el Directorio de la Agencia Financiera de Desarrollo (AFD) y se encontraba con permiso en el BCP. La comunicación cuestionada no había ingresado por Mesa de Entrada ni por los canales oficiales correspondientes.
La banca matriz sostuvo, además, que el documento no reunía los requisitos legales necesarios para gozar de presunción de legitimidad y validez. Esta precisión es muy importante, no corresponde equiparar automáticamente un documento de circulación irregular con un pronunciamiento oficial del organismo supervisor.
Por tanto, la discusión debe centrarse en las actuaciones institucionales documentadas y no en atribuir a un cuestionado memorando un alcance que el propio BCP no le reconoce.
Cumplimiento de las medidas correctivas
Otro aspecto central de las respuestas oficiales se refiere a los límites de crédito aplicables a empresas vinculadas con ueno bank.
El BCP informó oficialmente que se habían registrado excesos en esos límites y requirió medidas correctivas, entre ellas la reincorporación de entidades vinculadas en los cálculos correspondientes y el recálculo de las exposiciones crediticias. La información, oficial, disponible, indica que ueno atendió las correcciones dentro del plazo legal, en un período de aproximadamente diez días.
Este dato debe ser leído en sus dos contextos. Por una parte, la existencia de excesos constituyó una observación regulatoria real y no corresponde ocultarla ni minimizarla, constatándose que el órgano supervisor actuó en consecuencia. Por la otra, el cumplimiento por parte del banco, de las medidas exigidas, también forma parte de los hechos oficiales y debe recibir el mismo tratamiento informativo.
Presentar únicamente la observación, omitiendo la corrección posterior, ofrece una imagen parcial y tendenciosa del procedimiento.
La evaluación, de ser seria y responsable, debe distinguir entre la situación detectada, la respuesta del banco y las eventuales consecuencias administrativas que correspondan si las hubiere.
La documentación del BCP permite establecer, en consecuencia, que una observación supervisora no equivale por sí sola a una declaración de insolvencia, a una condena, ni a la demostración de que una entidad dejó de cumplir sus obligaciones financieras.
Un sumario abierto no es una sanción definitiva
En lo relativo a la venta de una cartera de créditos, el BCP confirmó la existencia de un sumario administrativo relacionado con un posible financiamiento indirecto. Nuevamente aquí se deja más que evidenciado, que órgano supervisor actuó, sin miramientos, sobre una observación encontrada en el banco.
En este caso, el procedimiento permanece abierto y, mientras no exista una resolución definitiva, no corresponde presentar una eventual responsabilidad como un hecho ya probado.
La diferencia jurídica es sustancial. Un sumario constituye una instancia para investigar hechos, examinar antecedentes y determinar si hubo infracciones. No equivale, por sí mismo, a una sanción firme.
El BCP también explicó suficientemente que los procedimientos administrativos y las observaciones forman parte de las herramientas habituales de supervisión del sistema financiero.
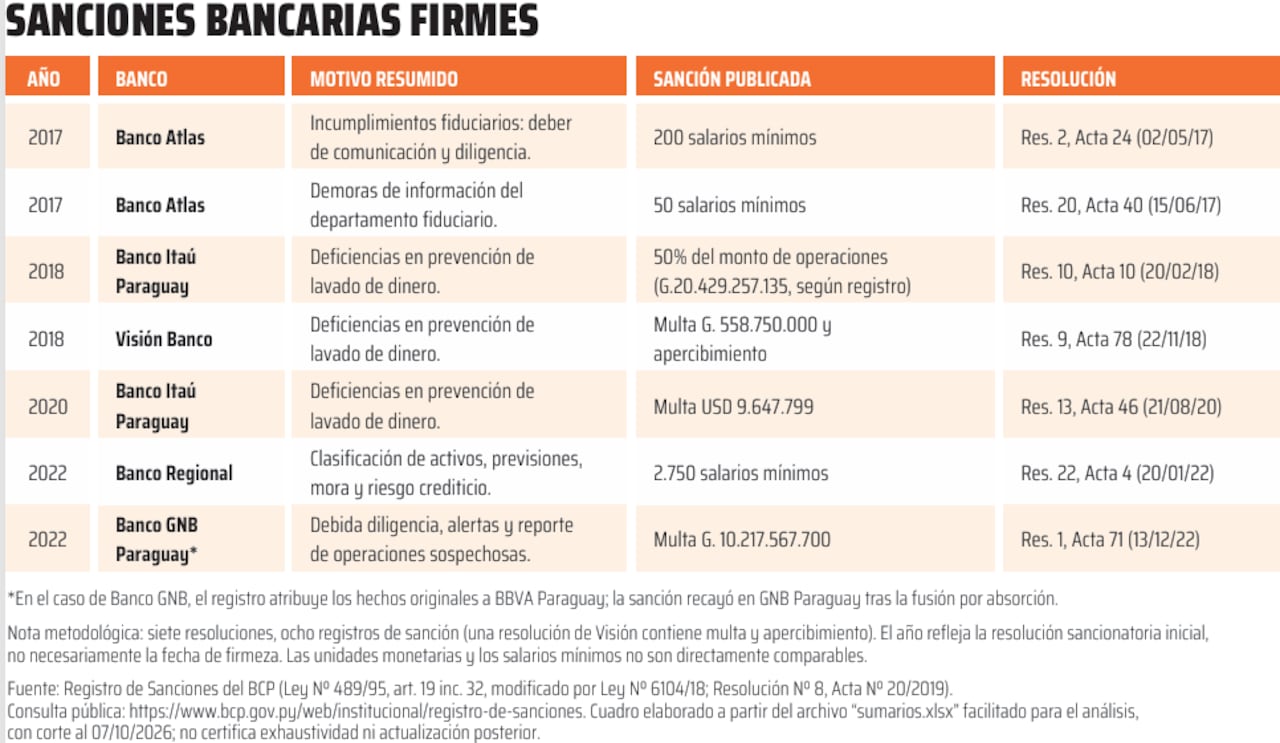
De hecho, la banca matriz registra sumarios administrativos que involucran a distintas entidades bancarias por diversas causas, incluidas cuestiones vinculadas al lavado de dinero (ver cuadro sobre sanciones bancarias firmes).
Este contexto no elimina la obligación de investigar cada caso ni significa que todos tengan la misma gravedad. Sí demuestra por qué la existencia de un procedimiento administrativo debe informarse con precisión, sin convertir automáticamente una investigación en una sentencia pública.
De igual manera, el registro del BCP sirve además para demostrar que, aun en los casos en que los sumarios administrativos fueron adversos para las entidades bancarias, en ningún momento estos bancos estuvieron en situación de riesgo frente a sus ahorristas, a pesar de que en algunos casos las multas fueron varias veces millonarias y en dólares.
El rigor informativo frente al interés público
Las respuestas oficiales también señalan que el sistema financiero paraguayo mantiene condiciones adecuadas de solvencia y liquidez y continúa operando normalmente. Esa evaluación general del BCP constituye un elemento de suma relevancia para el interés público.
Sin embargo, la campaña sucia de ABC Color pasa por alto esta situación y sostiene una versión sesgada y maliciosa de los hechos, ocasionando zozobra entre los ahorristas.
La controversia, por tanto, no debe resolverse mediante la defensa automática de un banco ni a través de la aceptación alegre de cualquier cuestionamiento publicado. La información disponible exige confrontar documentos, fechas, actuaciones y resultados verificables.
Cuando las publicaciones destacan las observaciones, pero relegan las correcciones cumplidas, la cronología previa a la difusión de determinados documentos y las explicaciones de la autoridad competente, el resultado puede ser una información distorsionada de los hechos. Y cuando esa presentación se repite diariamente sin incorporar los elementos que modifican o matizan la interpretación inicial, surgen interrogantes legítimos sobre la calidad y la credibilidad de las publicaciones.
La responsabilidad periodística exige publicar todas las versiones, tanto las observaciones como las respuestas, diferenciar los hechos comprobados de las hipótesis y ofrecer a los lectores la información necesaria para formarse una opinión propia. De lo contrario, lo que hace el medio, en este caso ABC Color, es simplemente caer en una burda campaña sucia.