

La cronología de las actuaciones del Banco Central del Paraguay (BCP) sobre ueno bank constituye uno de los elementos centrales para evaluar las observaciones que cobraron fuerza en las últimas semanas en el ámbito político y que dieron pie a una maliciosa e infundada campaña mediática. Las respuestas remitidas al Senado permiten reconstruir una secuencia que cambia el foco de la discusión y debilita la narrativa de que las observaciones regulatorias surgieron a partir de un memorando atribuido al exgerente de Supervisión Fernando Rivarola.
El primer dato relevante tiene fecha concreta el 5 de junio del 2026. Según los antecedentes comunicados por la banca matriz, la Superintendencia de Bancos ya había notificado a ueno bank sobre observaciones y medidas correctivas que debía atender. Es decir, el organismo supervisor había iniciado sus actuaciones mucho antes de que apareciera el documento que posteriormente adquirió protagonismo en las malintencionadas publicaciones sobre la entidad.
El 15 de junio, la entidad financiera avanzó en la adecuación del límite de créditos a empresas vinculadas, uno de los puntos que integraron los cuestionamientos. Este antecedente es determinante porque demuestra que existían actuaciones regulatorias y respuestas del banco antes de la fecha del memorando atribuido a Rivarola.
El documento del exfuncionario de la Superintendencia de Bancos está fechado el 10 de julio. Por tanto, la secuencia temporal es inequívoca: primero hubo notificaciones y requerimientos de la Superintendencia; después se produjo el memorando.
La diferencia no es menor, porque obliga a distinguir entre las actuaciones formales del órgano supervisor y un documento cuya difusión pública generó una interpretación sesgada y perversa sobre la situación de ueno bank.
El BCP también informó sobre nuevas actuaciones notificadas el 24 de julio, dentro de un proceso que contempló exigencias de adecuación y seguimiento. La secuencia revela que la supervisión continuó después de junio y que las observaciones no quedaron libradas a la voluntad de la entidad financiera, sino que fueron objeto de seguimiento institucional.
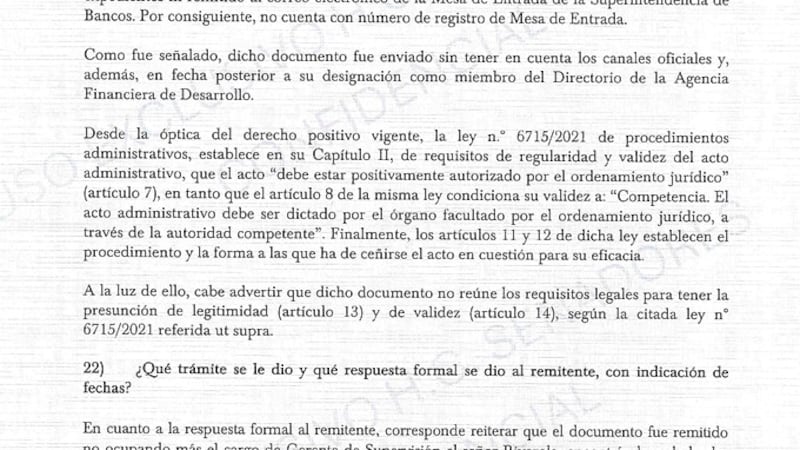
Otro elemento relevante es la situación administrativa de Rivarola. La banca matriz señaló que el documento atribuido al exgerente no ingresó por Mesa de Entrada ni por los canales oficiales correspondientes y sostuvo que no reúne los requisitos legales para presumir su legitimidad y validez. Esta precisión obliga a separar el contenido difundido por los medios de los actos formalmente documentados por la autoridad competente.
La cuestión de fondo no consiste en afirmar que ueno bank estuvo exento de observaciones. El propio proceso de supervisión demuestra que existieron requerimientos, correcciones y procedimientos administrativos. El punto central es que esos hechos deben presentarse en su contexto y respetando su cronología, sin convertir cada observación en una conclusión definitiva ni atribuir a un memorando un valor institucional que el BCP cuestionó expresamente.
En el caso de la venta de cartera, la banca matriz informó que continúa un sumario administrativo. Ese procedimiento debe seguir su curso y sus conclusiones dependerán de las instancias correspondientes. Del mismo modo, el cumplimiento de medidas correctivas debe distinguirse de la resolución final de cualquier eventual responsabilidad administrativa.
Las respuestas al Senado también ubican estos hechos dentro de las tareas habituales de supervisión bancaria. El BCP explicó que las observaciones y los sumarios forman parte de sus herramientas regulatorias y que existen procedimientos de esta naturaleza que involucran a distintas entidades del sistema financiero.
Así, la cronología oficial deja una conclusión relevante: la supervisión sobre ueno bank estaba en marcha antes del memorando que alimentó la sucia campaña mediática. Presentar ese documento como origen de las actuaciones omite antecedentes decisivos y distorsiona la secuencia institucional que está plenamente documentada.
Frente a una controversia que afecta la reputación de una entidad financiera y pone en riesgo a todo el sistema, la precisión de los datos resulta indispensable. La discusión pública puede y debe examinar las observaciones regulatorias, pero también debe reconocer las fechas, los procedimientos y las respuestas documentadas. Cuando esos elementos se ordenan correctamente, los hechos ofrecen una perspectiva distinta y ponen en entredicho una ofensiva que presentó los cuestionamientos sin dar suficiente peso a la cronología oficial.