

La documentación oficial remitida por el Banco Central del Paraguay (BCP) a la Cámara de Senadores introduce un elemento clave que desmonta la sucia campaña mediática contra ueno bank, impulsada por ABC Color y Última Hora, y es que la Superintendencia de Bancos ya había iniciado actuaciones concretas de supervisión mucho antes de que Fernando Rivarola enviara el documento presentado posteriormente como una advertencia sobre presuntas irregularidades de la entidad financiera.
La cronología contradice la narrativa instalada por ABC Color y Última Hora, cuyas publicaciones otorgaron protagonismo al denominado “informe Rivarola” y a sus señalamientos sobre supuestas “faltas graves” del banco. Las respuestas oficiales muestran que las actuaciones del organismo supervisor no comenzaron con ese informe ni dependían de él para avanzar.
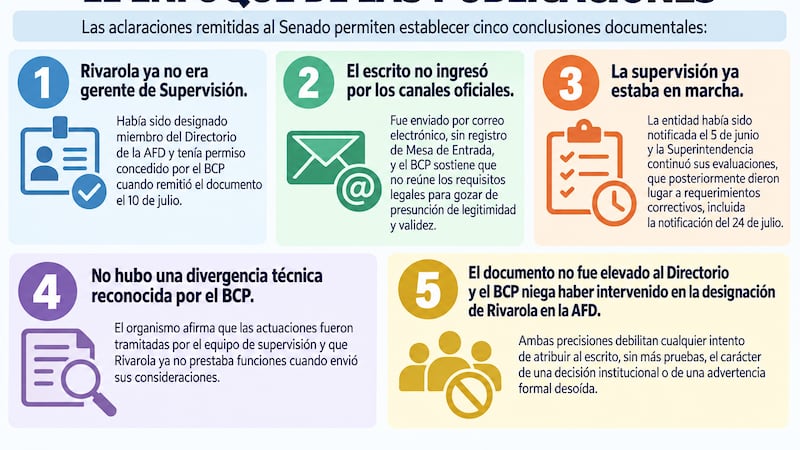
Según los antecedentes expuestos por el BCP, el 5 de junio del 2026 la Superintendencia notificó formalmente a ueno bank sobre determinadas observaciones y requirió medidas correctivas. El memorando de Rivarola, en cambio, tiene fecha del 10 de julio, cuando su autor incluso ya había dejado la Gerencia de Supervisión.
La diferencia temporal es fundamental, mientras las publicaciones periodísticas, con grandes titulares, colocaron el documento, carente de valor legal, en el centro de una tormenta política que mantuvo en zozobra a todo el sistema financiero, la documentación oficial demuestra que el proceso de fiscalización ya estaba en marcha y que las autoridades competentes ya habían actuado con anterioridad.
Un memorando posterior a las primeras medidas
En efecto, la respuesta 22 del BCP a los senadores constituye uno de los elementos más relevantes para reconstruir los hechos. La institución señala que algunos de los aspectos mencionados por Rivarola ya habían motivado una notificación formal a ueno bank el 5 de junio, mientras que otros continuaban bajo análisis del equipo técnico de supervisión.
La propia banca matriz explicó que la Superintendencia había adoptado medidas concretas sobre parte de las situaciones descritas y proseguía el examen de los demás puntos. Es decir, existía un procedimiento institucional previo al memorando y las observaciones no quedaron libradas a la iniciativa del exgerente.
A su vez, los antecedentes señalados indican que el banco se adecuó al límite de créditos con personas vinculadas ya en fecha 15 de junio, después de la notificación del organismo supervisor y casi un mes antes del memorando de Rivarola. La respuesta al Senado también señala que la operación destinada a subsanar el exceso de exposición crediticia es objeto de un procedimiento administrativo en curso. Por tanto, corresponde diferenciar la corrección de una situación observada de la eventual determinación de responsabilidades.
Las publicaciones de ABC Color y Última Hora, sin verificar la legitimidad del documento y, peor aún, sin contrastar la ejecución o no de tareas del ente regulador y sobre todo la respuesta del ente financiero, no hacen más que confirmar que la intención no era denunciar un hecho irregular dentro de un banco del sistema y la inacción de la Superintendencia de Bancos, sino atacar aviesa y deliberadamente a una competencia como ueno bank, teniendo en cuenta que uno está detrás de los intereses del banco Atlas (del Grupo Zuccolillo, dueño de ABC Color) y el otro forma parte del paquete accionario de GNB Bank.
Un documento sin registro administrativo
Cabe mencionar que la respuesta 21 agrega otra cuestión central. El BCP confirmó que el escrito del 10 de julio fue remitido por correo electrónico y no ingresó mediante los canales formales habilitados para la gestión de expedientes. Por ese motivo, no cuenta con número de registro de Mesa de Entrada.
Además, Rivarola había dejado la Gerencia de Supervisión tras su designación como miembro del Directorio de la Agencia Financiera de Desarrollo, formalizada por el Decreto Nº 6329, del 6 de julio del 2026.
La institución también sostuvo que el documento no reúne los requisitos legales para gozar de presunción de legitimidad y validez administrativa. Se trata de una precisión que debió ocupar un lugar central en la tarea periodística, especialmente ante el potencial impacto de las publicaciones sobre la reputación de una entidad financiera y su efecto en todo el sistema financiero local.
La matriz bancaria explicó igualmente que las cuestiones señaladas ya formaban parte de los trabajos de supervisión y que existían actuaciones formales, incluidas notificaciones del 5 de junio y del 24 de julio.
En definitiva, como puede verse, las publicaciones tanto de ABC Color como de Última Hora carecieron por completo de rigor periodístico y la informalidad de estos medios quedó evidenciada con el documento oficial del BCP, dejando en claro que lo único que buscaban ambos diarios era desestabilizar a un banco sistémico y por ende también a todo el sistema financiero.