

La controversia en torno al denominado “informe Rivarola” adquiere una nueva dimensión a partir de las respuestas oficiales del Banco Central del Paraguay (BCP). Los antecedentes expuestos por el BCP abren un interrogante central: ¿con qué fundamento se presentó ante la opinión pública como un documento con peso técnico e institucional un material que, según la propia autoridad monetaria, no ingresó por los canales oficiales, carece de registro de Mesa de Entrada y no reúne las condiciones legales para presumirse legítimo y válido?
Las publicaciones de ABC Color y Última Hora, con gran destaque y títulos catástrofe, sobre las supuestas observaciones a operaciones de ueno bank, instalaron un escenario de sospecha sobre una entidad sistémica del sistema financiero paraguayo.
Sin embargo, las respuestas oficiales del Banco Central, dejan en evidencia la campaña maliciosa de dichos medios con un documento que nunca fue incorporado formalmente al circuito administrativo.
Correo electrónico sin registro oficial
La respuesta 21 del BCP constituye uno de los puntos más contundentes de las aclaraciones remitidas al Senado. La consulta buscaba establecer si la Superintendencia de Bancos había recibido un memorando fechado el 10 de julio de 2026, suscripto por el entonces exgerente de Supervisión Fernando Rivarola requiriendo incluso el número de Mesa de Entrada.
En su contestación, el BCP reconstruye una secuencia de fechas que resulta determinante para evaluar la naturaleza del documento.
Rivarola ocupó la Gerencia de Supervisión hasta su designación como miembro del Directorio de la AFD, formalizada mediante el Decreto N.º 6329 del Poder Ejecutivo, del 6 de julio de 2026. El Banco Central le concedió permiso el 9 de julio. Por lo tanto, cuando envió el documento, el 10 de julio, ya no ejercía el cargo desde el cual había participado en los trabajos de supervisión.
El BCP lo expresa de manera inequívoca: “el señor Rivarola no remitió memorando alguno estando en el cargo de Gerente de Supervisión”.
La institución agrega que ese dato no lo eximía de la obligación de resguardar el secreto de las actuaciones, una precisión relevante tratándose de información vinculada con la supervisión de una entidad financiera.
Pero la respuesta va más allá de la situación funcional del remitente. El Banco Central confirma que Rivarola envió un correo electrónico al superintendente de Bancos, adjuntando un documento que no fue presentado mediante el sistema habilitado para la gestión de expedientes ni enviado al correo de la Mesa de Entrada de la Superintendencia.
La conclusión oficial es categórica: “Por consiguiente, no cuenta con número de registro de Mesa de Entrada”.
Este punto desarma una de las premisas centrales sobre las cuales se construyó la repercusión pública del material, su tratamiento como si se tratara de un informe institucional formalmente incorporado a los procedimientos del organismo supervisor.
El BCP invoca expresamente la Ley N.º 6715/2021 de Procedimientos Administrativos. Recuerda que el artículo 7 exige que el acto administrativo esté positivamente autorizado por el ordenamiento jurídico y que el artículo 8 condiciona su validez a la competencia de la autoridad que lo dicta. Menciona además los artículos 11 y 12, sobre el procedimiento y la forma, así como los artículos 13 y 14, vinculados con la presunción de legitimidad y validez.
A partir de esas disposiciones, la autoridad monetaria concluye: “dicho documento no reúne los requisitos legales para tener la presunción de legitimidad (Artículo 13) y de validez (Artículo 14)”.
La afirmación es particularmente significativa. Por eso, la utilización periodística de ese material exigía una verificación rigurosa de su origen, su condición documental y su relación con las decisiones efectivamente adoptadas por el BCP. La difusión de acusaciones o sospechas apoyadas en un escrito de estatus institucional ilegítimo puede generar daños reputacionales y financieros de impredecibles consecuencias. Obviamente nada de esto importó para ABC Color y Última Hora.
La supervisión ya estaba en marcha
Por otro lado, la respuesta 22 del BCP aporta otro elemento central para comprender el estado de manipulación y manoseo de la información. Los trabajos de supervisión no comenzaron con el documento de Rivarola ni dependían de él para avanzar.
La autoridad monetaria señala que, al 10 de julio, algunos de los hechos descritos por Rivarola ya habían motivado una notificación formal a la entidad financiera, realizada el 5 de junio de 2026. Otros aspectos seguían siendo analizados por el equipo técnico. Posteriormente, las conclusiones de esos trabajos sirvieron de fundamento para requerir acciones correctivas.
En palabras del BCP, “la Superintendencia de Bancos ya había adoptado medidas concretas en parte de las situaciones descritas, mientras proseguía el análisis de otros aspectos señalados”.
La pregunta que queda planteada es por qué un documento sin registro oficial, sin una solicitud concreta de respuesta y remitido después de la salida de su autor del organismo supervisor terminó adquiriendo una exposición pública que lo situó en el centro de una campaña contra la seguridad y la integridad de una entidad financiera.
ABC Color y Última Hora tenían la responsabilidad periodística de establecer esas diferencias antes de atribuir al material una autoridad institucional que el propio BCP cuestiona. La gravedad de las consecuencias potenciales exigía contrastar el documento con las actuaciones oficiales, precisar su estatus y evitar que las conclusiones particulares del remitente fueran presentadas como decisiones definitivas de la autoridad monetaria.
El documento nunca fue elevado al Directorio
La respuesta 23 agrega otro dato decisivo. El denominado memorando no fue elevado al Directorio del Banco Central del Paraguay.
La razón expuesta por la institución es que las cuestiones mencionadas ya estaban comprendidas en los trabajos del equipo de supervisión y que la Superintendencia había adoptado acciones concretas, entre ellas las notificaciones de requerimiento a la entidad del 5 de junio y del 24 de julio de 2026.
El BCP explica que las actuaciones de supervisión pueden derivar, ante la identificación de presuntos incumplimientos normativos, en una denuncia de la Superintendencia ante el Directorio, órgano competente para decidir si corresponde abrir un sumario administrativo.
La institución también señala que someter anticipadamente determinados hechos a consideración del Directorio podría comprometer la adecuada sustanciación de las etapas previas y sumariales y afectar la objetividad del análisis en la instancia competente.
La designación en la AFD
La respuesta 27 aborda la intervención de las autoridades del Banco Central en la designación de Rivarola en la AFD. La consulta del Senado buscaba establecer si el superintendente de Bancos o algún integrante del Directorio del BCP había participado en la propuesta o gestión del Decreto N.º 6329, del 6 de julio de 2026.
La contestación señala que la designación se rige por la Ley N.º 2640/2005 y su modificatoria, la Ley N.º 6769/2021, y se tramita conforme a ese marco normativo. A continuación, establece: “ni el Superintendente de Bancos ni los miembros del Directorio del Banco Central del Paraguay intervinieron en la propuesta o gestión del referido decreto”.
El sospechoso vínculo Benigno López - Fernando Rivarola
A las inconsistencias documentales del ataque de los medios, se suma otro antecedente sumamente llamativo. El vínculo entre el expresidente del BCP, Benigno López y Fernando Rivarola, autor del cuestionado documento.
Pero la estrecha y antigua relación entre López y Rivarola, hacen suponer que detrás del polémico “informe Rivarola” estaría también el exministro de Hacienda.
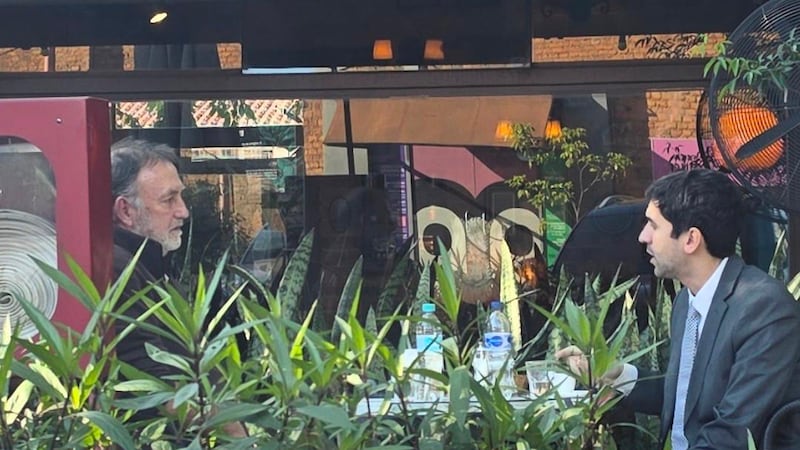
Las recientes declaraciones de López, cuestionando el secreto bancario y exigiendo a las autoridades del BCP que respondan al Congreso, lo que le valió la acusación del propio Sindicato de Profesionales del BCP de estar detrás de una “campaña de desprestigio” contra la matriz bancaria junto a otro expresidente del BCP, José Cantero. Asimismo, la investigación fiscal en el que Benigno López se encuentra involucrado, como ideólogo del fracasado contrato de fideicomiso IPS-banco Atlas (banco del Grupo Zuccolillo, dueño de ABC Color) por G. 800.800 millones. Y las recientes apariciones públicas de López junto a Rivarola, en un conocido café asunceno, no pueden tomarse como hechos aislados e instalan un manto de dudas sobre la filtración del ilegítimo documento utilizado por ABC Color y Última Hora en sus sucias campañas.