

La Cámara de Senadores dio a conocer ayer públicamente las respuestas que envió el Banco Central del Paraguay (BCP) sobre el cuestionario aprobado por el Congreso acerca de la gestión de la Superintendencia de Bancos con relación a operaciones realizadas por ueno bank y otros seis bancos de plaza.
Un día antes, los diarios ABC Color y Última Hora, sin tener confirmada la información, llevaron el caso ueno bank a sus portadas con títulos apocalípticos. ABC tituló: “Informe secreto del BCP sobre ueno advierte de graves faltas”, mientras que Última Hora habló de un “Memorando oculto de Rivarola enviado a la Superintendencia de Bancos”.
Las publicaciones de ambos diarios eran dirigidas a la estructura medular de ueno bank, ya que hablaban de un presunto informe, fechado el 10 de julio de 2026, firmado por el exgerente de Supervisión de la Superintendencia de Bancos Fernando Rivarola, en el que se detallan supuestas “graves irregularidades”.
Salta la primera sospecha
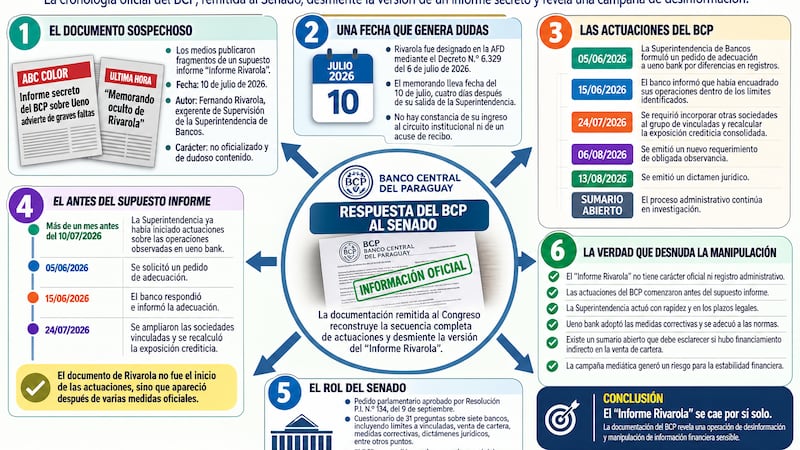
El momento en que fue elaborado el documento es uno de los primeros aspectos sospechosos que necesita una explicación. Rivarola fue designado miembro del Directorio de la Agencia Financiera de Desarrollo mediante el Decreto Nº 6329 del 6 de julio del 2026. El memorando lleva fecha del 10 de julio del 2026, es decir, cuatro días después de que Rivarola haya dejado la Superintendencia de Bancos para pasar a la AFD.
Fernando Rivarola estuvo cerca de dos años al frente de la Gerencia de Supervisión de la Superintendencia de Bancos. Durante ese tiempo tuvo la responsabilidad y los canales institucionales para elaborar los informes necesarios sobre las entidades supervisadas. Por eso, resulta llamativo que el memorando, presentado como “la Biblia” por los citados medios periodísticos, esté fechado cuatro días después de su salida del cargo.
La extemporaneidad del documento merece una explicación: ¿qué motivó su elaboración en ese momento y qué antecedentes había dejado asentados mientras ejercía la función?
También debe precisarse en qué carácter escribió Rivarola ese memorando. Para determinar su alcance corresponde conocer su situación administrativa el 10 de julio, cómo ingresó el documento al circuito institucional y qué tratamiento recibió. La fecha posterior a su salida de la Gerencia hace relevante esa aclaración, pero no basta por sí sola para determinar el carácter oficial del documento. ¿Hubo algún acuse de recibo por parte de los destinatarios del memorando? ¿Se oficializó el documento o fue un simple enunciado?
El BCP hizo caer las máscaras
El “informe Rivarola”, a instancias de ABC Color y Última Hora, provocó un verdadero revuelo y puso en peligro no solo la estabilidad de un banco, sino de todo el sistema financiero paraguayo.
Sin embargo, las respuestas remitidas por el Banco Central del Paraguay (BCP) a la Cámara de Senadores no solo trajeron calma al sistema financiero, sino que desnudaron la campaña maliciosa y tendenciosa en contra de ueno bank por parte de grupos de poder con intereses creados.
La matriz bancaria confirmó plenamente que ueno bank, si bien es cierto que cometió excesos operativos, tras la comunicación del BCP adoptó las medidas regulatorias y correctivas, en tiempo y forma, para adecuar sus operaciones a las normas vigentes.
La documentación remitida a los senadores señala que, tras analizar diferencias entre registros, la Superintendencia de Bancos formuló un pedido de adecuación el 5 de junio del 2026, con relación a las empresas vinculadas.
Por su parte, el banco comunicó posteriormente que el 15 de junio se había encuadrado dentro de los límites identificados, en el plazo legal aplicable. Los trabajos de verificación continuaron más adelante y el 24 de julio se requirió incorporar otras sociedades al grupo de empresas vinculadas y recalcular la exposición crediticia consolidada.
En la respuesta del BCP, se deja expresamente sentado que ueno bank incorporó las sociedades señaladas y realizó los ajustes necesarios para adecuar esas exposiciones a los límites prudenciales. Este dato no elimina la importancia de las observaciones iniciales, pero permite conocer la secuencia completa de la aplicación correcta de las normas: detección, requerimiento, respuesta y medidas correctivas, dentro de los plazos que establece la Ley de Bancos.
Del documento no confirmado al informe oficial
Otro elemento no menor que destroza la narrativa del “informe Rivarola”, publicado con grandes titulares por ABC Color y Última Hora, es la fecha en que supuestamente el funcionario advirtió de las presuntas irregularidades encontradas en ueno bank. El dudoso informe de Fernando Rivarola está fechado el 10 de julio del 2026. Sin embargo, el informe oficial del Banco Central del Paraguay señala que, ya en fecha 5 de junio del 2026, más de un mes antes, la matriz bancaria ya formuló un pedido de adecuación a ueno bank, lo que fue respondido por el banco ya en fecha 15 de junio.
Es decir, mucho antes de que Rivarola haga su supuesta advertencia, la Superintendencia de Bancos ya estaba ejerciendo su rol regulador y el banco ya estaba cumpliendo con las adecuaciones sugeridas.
En el sistema financiero, la confianza es un activo económico. Una publicación que instala la idea de “graves faltas”, “informe secreto” o una eventual crisis puede generar consecuencias sobre depositantes, inversores y contrapartes incluso antes de que el regulador termine su investigación.
Por eso, utilizar información fragmentaria, sin confirmación oficial y sin explicar la cronología completa del caso, se convierte en un factor de riesgo sistémico para todo el sistema.
El Senado pidió respuestas y obtuvo la trazabilidad
El pedido parlamentario, aprobado mediante la Resolución P.I. Nº 134, del 9 de septiembre, contenía un cuestionario de 31 preguntas y abarcaba límites para operaciones con empresas vinculadas, venta de cartera, medidas correctivas, dictámenes jurídicos, tratamiento de advertencias internas, concentración de fondos públicos y situación patrimonial, entre otros puntos, sobre siete bancos de plaza.
El BCP contestó remitiendo las respuestas en un sobre cerrado debido al deber de secreto bancario. Pero en lo referente a ueno bank, la documentación parlamentaria terminó haciendo algo que los titulares iniciales de los citados medios no hicieron: reconstruir la película completa.
Y esa película comienza mucho antes del supuesto “informe secreto” de Rivarola.
Comienza con el monitoreo de la Superintendencia, continúa con el requerimiento del 5 de junio, sigue con la adecuación informada por ueno el 15 de junio, registra nuevas actuaciones el 24 de julio, incorpora un requerimiento de obligada observancia el 6 de agosto, un dictamen jurídico el 13 de agosto y desemboca en un sumario que todavía está abierto.
Rivarola aparece en el medio de esa secuencia, no al principio.
La verdad que desnuda la manipulación
En resumidas cuentas, las respuestas del BCP dejan sin sustento la narrativa construida alrededor del llamado “informe Rivarola”: la idea de que un informe oficial y secreto había advertido al BCP sobre irregularidades que la institución no había detectado ni corregido.
La propia banca matriz demuestra documentalmente que las actuaciones comenzaron antes.
También demuestra que el documento de Rivarola no fue formalizado como expediente administrativo y que su autor ya había abandonado el cargo cuando lo remitió.
Y demuestra que, lejos de permanecer inmóvil, la Superintendencia continuó actuando después de julio.
Hay, sí, un sumario administrativo que deberá esclarecer si en la operación de venta de cartera existió financiación indirecta, pero que actualmente es materia de investigación.
Precisamente por eso, no corresponde sustituir el proceso administrativo por una sentencia mediática anticipada que ponga en riesgo a todo el sistema financiero, tal como lo alertaron analistas del sector económico.
Y la situación más incómoda para quienes instalaron el “informe Rivarola” como una bomba financiera es que, cuando Rivarola escribió y envió su documento el 10 de julio, la Superintendencia de Bancos ya llevaba más de un mes actuando sobre las situaciones descriptas.
La pregunta ahora es, quién tuvo interés en transformar una pieza documental, incompleta y sin registro administrativo en un supuesto informe secreto del Banco Central y por qué se buscó instalar públicamente esa versión antes de que el regulador pudiera explicar la cronología completa de los hechos.
¿Debería el Ministerio Público actuar de oficio sobre quienes habrían cometido un presunto terrorismo financiero? Porque si existió una amenaza para la estabilidad financiera, ella no provino de una eventual infracción o ilegalidad bancaria, sino de una aviesa campaña mediática de desinformación y manipulación de información financiera sensible.