

La morosidad en el sistema financiero paraguayo continuó aumentando en agosto de 2026, impulsada principalmente por el deterioro de los créditos de consumo y tarjetas de crédito.
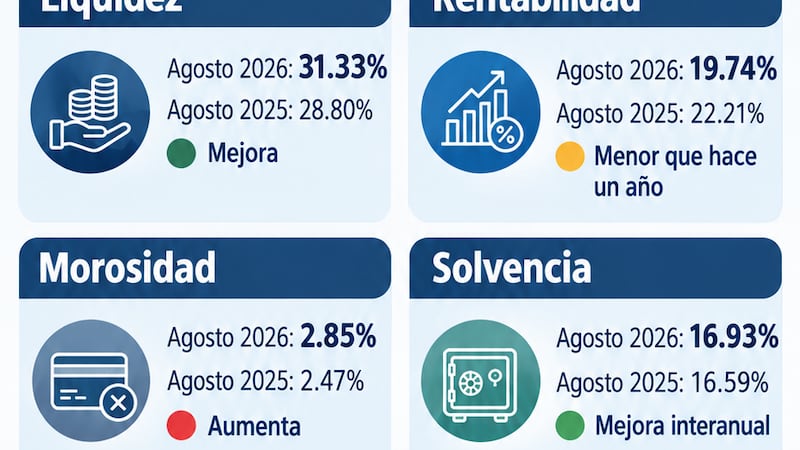
La tasa de carteras vencidas se ubicó en 2,85% en agosto de 2026, por encima del 2,72% registrado en julio y del 2,47% observado en agosto de 2025, según datos del Banco Central del Paraguay.
En relación con el segmento con mayor presión, destaca la morosidad de las tarjetas de crédito que aumentó 1,2 puntos porcentuales en el comparativo interanual, pasando de 4,7% a 5,9%. Los mayores niveles de incumplimiento se observan en los segmentos de menor línea de crédito.
En este contexto, las tarjetas con límites inferiores a G. 3 millones presentan una morosidad de 7,7%, mientras que aquellas con líneas entre G. 3 y 5 millones registran 7,6%. En contraste, las tarjetas con límites superiores a G. 10 millones muestran una mora de 4,3%.
Expansión del crédito y presión sobre la mora
En general, el incremento de la mora confirma una tendencia ascendente que se viene observando desde finales del año pasado, y ocurre en un contexto de expansión sostenida del crédito.
El saldo total de préstamos de bancos y financieras alcanzó G. 197,1 billones en agosto, con un crecimiento interanual de 6,75%, mientras que los créditos en moneda nacional aumentaron 11,88% y los denominados en moneda extranjera avanzaron 25,08% en agosto.
Los sectores con mayor dinamismo fueron vivienda, servicios, construcción y consumo. Este último segmento se consolidó como el principal destino del crédito en moneda nacional, concentrando más del 32% de la cartera total.
Sistema financiero sigue fuerte
Los indicadores de solidez financiera muestran que el sistema bancario mantuvo una posición sólida. La solvencia alcanzó 16,93%, la liquidez se ubicó en 31,33% y la rentabilidad sobre patrimonio llegó a 19,74%, niveles considerados cómodos para absorber eventuales aumentos en los incumplimientos de pago.
Asimismo, los créditos renovados, refinanciados y reestructurados (RRR) no mostraron aumentos significativos. La cartera de créditos renovados representó 10,84% del total, mientras que los préstamos reestructurados y refinanciados alcanzaron 1,46% y 0,52%, respectivamente.
En general, el crédito continúa expandiéndose y ese mayor dinamismo comienza a reflejarse en un gradual deterioro de la calidad de la cartera, particularmente en los préstamos destinados al consumo.
Los datos indicaron que los hogares con menor capacidad financiera enfrentan crecientes dificultades para cumplir con sus obligaciones, en un contexto de fuerte crecimiento del financiamiento al consumo y de un aumento sostenido de la morosidad en las tarjetas de crédito.