

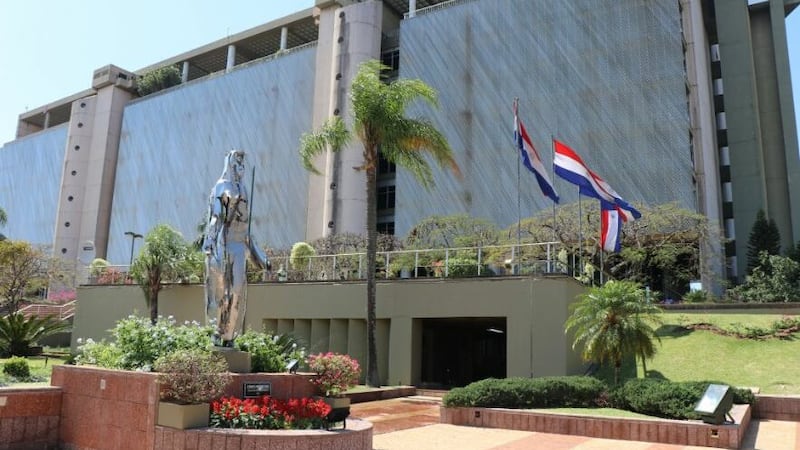
Que el Banco Central del Paraguay pida informes, exija ajustes o formule observaciones a una entidad financiera no significa necesariamente que exista una crisis. Por el contrario, forma parte del funcionamiento ordinario de un sistema bancario regulado, donde el supervisor debe controlar permanentemente cómo administran los bancos sus riesgos, su capital, sus previsiones y sus operaciones.
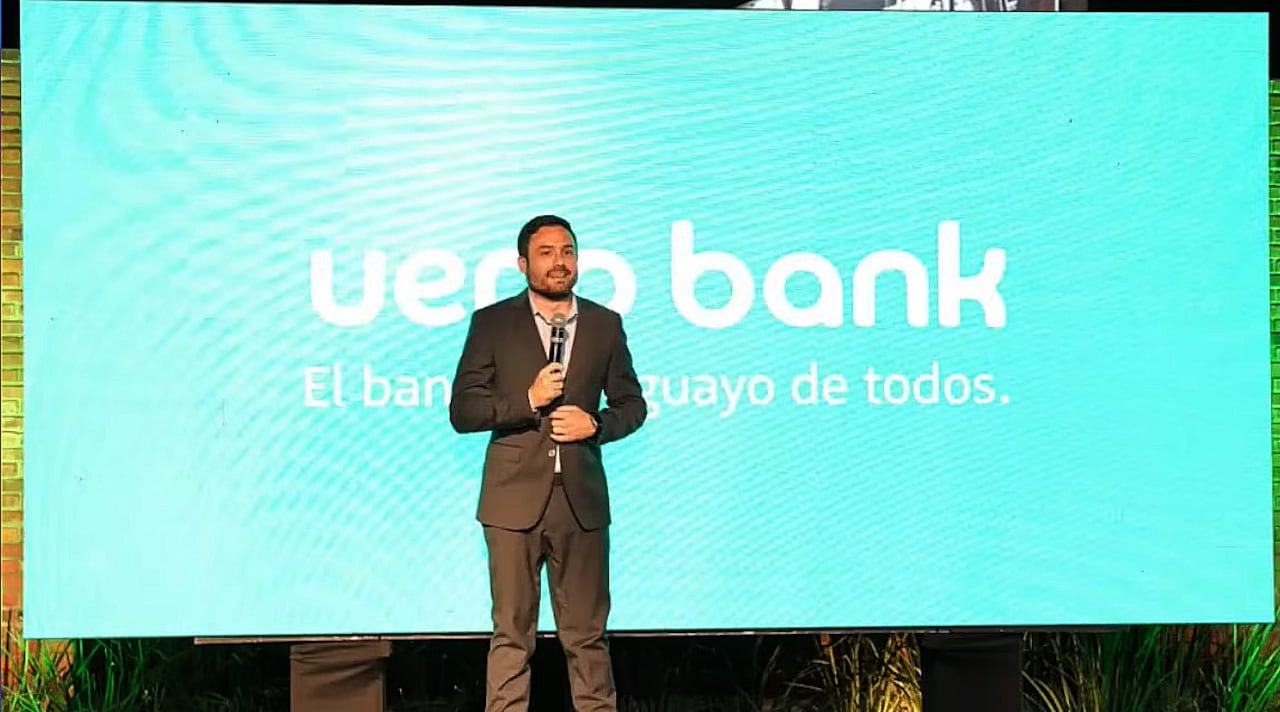
Ese fue uno de los puntos que Juan Gustale, presidente de ueno bank, buscó poner en contexto al hablar sobre los cuestionamientos recientes al sistema financiero y los pedidos de información realizados en torno a distintas entidades.
“Uno tiene que estar preparado y siempre está expuesto a recibir ya sea requerimientos de obligación a observancia, ya sea requerimientos de constituir previsiones, ya sea requerimientos de realizar determinados ajustes”, explicó Gustale. Una observación del Banco Central es una herramienta de supervisión.
El sistema financiero funciona sobre riesgos. Los bancos reciben depósitos, otorgan créditos, administran liquidez, operan con otras entidades, invierten y movilizan diariamente grandes cantidades de dinero. Precisamente por eso existe un regulador que debe mirar permanentemente esos movimientos y exigir correcciones cuando corresponda.
En el caso de las entidades consideradas sistémicas, esa vigilancia es todavía más intensa.
Gustale explicó que ueno bank está sujeto “las 24 horas del día, todo el año” a una supervisión intensificada de la Superintendencia de Bancos y que ese control comprende los diferentes riesgos que enfrenta una entidad financiera.
Pero el punto más importante de su explicación trasciende a ueno. Los requerimientos regulatorios no son exclusivos de una institución.
Gustale sostiene que forman parte de la dinámica normal del sistema financiero paraguayo y que todas las entidades están expuestas a observaciones, acciones correctivas e incluso procesos administrativos cuando el supervisor considera que corresponde. “Esto forma parte de la dinámica diaria de cualquier banco”, afirmó.
La institucionalidad precisamente consiste en eso: que existan reglas, controles y autoridades capaces de aplicarlas independientemente de cuál sea la entidad involucrada.
Un sistema sólido no es aquel donde nunca aparecen observaciones. Sería difícil imaginar una actividad tan compleja como la bancaria sin correcciones regulatorias. La señal relevante es otra: que exista una institución con capacidad técnica y jurídica para detectar riesgos, pedir información, exigir ajustes y eventualmente sancionar.
Gustale recordó incluso que el Banco Central cuenta con un registro público de sanciones donde pueden consultarse actuaciones realizadas sobre diferentes entidades.
“Todos los bancos han sido siempre objeto de diferentes cuestionamientos, requerimientos obligados a observancia, sumarios administrativos si corresponde y corregir a través de las vías que corresponde”, señaló.
Esa distinción es especialmente importante cuando una actuación del regulador pasa rápidamente del terreno técnico al debate político o mediático.
Un pedido de informes puede originarse en múltiples situaciones: una revisión ordinaria, una operación determinada, un cambio en los indicadores, una observación específica o simplemente la necesidad del regulador de contar con información adicional. Por eso, la existencia del requerimiento no debería confundirse automáticamente con la conclusión del procedimiento.
Primero se pregunta. Después se analiza. Si corresponde, se corrige. Y solamente cuando existen elementos suficientes pueden derivarse otras actuaciones.
El propio Gustale defendió además la fortaleza del sistema bancario paraguayo en su conjunto, incluyendo a entidades competidoras.
“Yo creo que hoy los ratios e indicadores del sistema financiero paraguayo en general dan cuenta de un sistema estable”, expresó.
Su argumento es que una entidad puede atravesar cuestionamientos o enfrentar dificultades en determinadas áreas sin que eso implique necesariamente un problema de solvencia o una amenaza para todo el sistema.
Ese es quizás el punto institucional más relevante. La confianza financiera no debería construirse sobre la idea de que los bancos no son controlados. Debería construirse exactamente sobre lo contrario: que son observados permanentemente.
Que el Banco Central pida informes no debilita necesariamente al sistema. Si el mecanismo funciona correctamente, demuestra que existe supervisión.
Y que esos controles alcancen indistintamente a diferentes entidades significa que el regulador está ejerciendo una función que resulta indispensable para proteger a los depositantes, preservar la estabilidad financiera y mantener reglas comunes para quienes operan en el mercado.