

La llegada de mejores servicios beneficia al usuario, pero la reacción defensiva del sector tradicional amenaza con politizar la fiscalización. Cuidar la autonomía del organismo de control resulta clave para que las disputas comerciales no afecten al país.
Don Juan y Ña María quizás no sigan los tecnicismos, pero entienden bien una cosa: hasta hace poco, la relación con el banco era de una sola vía. Se hacía fila, se pagaba por casi todo y las condiciones venían dictadas desde arriba. Hoy algo cambió. Aparecieron entidades que se acercan distinto —con aplicaciones, accesos más simples, marketing agresivo y reintegros por usar la tarjeta— y de golpe el cliente dejó de ser un número para volverse alguien a quien hay que conquistar. Ese cambio de paradigma es, en el fondo, lo que está detrás de las tensiones que hoy sacuden al sistema financiero.
Conviene recordar que esto no es nuevo. Cuando irrumpió la competencia en la telefonía, recién ahí descubrimos que el servicio del monopolio era caro y poco amigable: ¿alguien extraña pagar por recibir una llamada, o abonar una comisión para sacar plata del cajero? Lo mismo pasó cuando las billeteras electrónicas se metieron en los pagos: incomodaron tanto al negocio tradicional que se pidió regularlas, hasta que con el tiempo casi desaparecieron como competencia. Es natural que un sector que se benefició durante años de hacer las cosas de una manera reaccione cuando llega otro y las hace mejor y más barato.
También conviene tener memoria. En los últimos años cambió la principal fuente de ingresos de los bancos: se volvieron más transaccionales. Lo que antes se criticaba en una entidad —los famosos reintegros— hoy lo usan casi todas como gancho para que usemos sus tarjetas. La competencia terminó imponiendo prácticas que benefician al usuario. Y no olvidemos que en 2015 se trabajó fuerte en el Congreso para que los fondos públicos fueran a la banca privada en nombre de “mayor eficiencia y servicio” y no a la banca estatal. Por eso no sorprende que, después de tantas idas y vueltas, la disputa haya terminado buscando árbitros en la política. Mal paso.
Los grupos de poder económico existieron siempre y seguirán existiendo; el problema no es que existan, sino cuánto los dejamos actuar y, sobre todo, dejar que capturen al regulador. Ahí está el verdadero riesgo para el ciudadano común. Porque cuando una pelea entre privados —por el uso de fondos públicos, por controles sobre operaciones vinculadas a ilícitos o por el uso de la tecnología u otra que no sea precisamente lo que impacte a Don Juan y Ña Juana— se traslada al terreno mediático y político, el que puede terminar pagando la factura es el ahorrista de a pie.
Por eso hay que poner las cosas en su lugar, con datos. El sistema financiero paraguayo está sólido. Los activos de la banca superan los G. 277 billones (unos USD 45 mil millones) y crecieron 7,5% en el último año; los depósitos subieron 8,2%. La rentabilidad sigue alta —un retorno sobre el patrimonio cercano al 19%—, la morosidad es baja (2,6%) y las previsiones cubren de sobra los créditos vencidos. La solvencia está muy por encima de lo exigido: el propio Fondo Monetario Internacional, en su último informe (Artículo IV), verificó ratios de capital del 14% y 17,3%, cómodamente arriba de los mínimos del 8% y 12%. A eso se suma que Paraguay ya ostenta el grado de inversión de Moody’s (desde 2024) y de S&P (desde fines de 2025), con Fitch a un escalón. En criollo: es un sistema prudente, capitalizado y confiable.
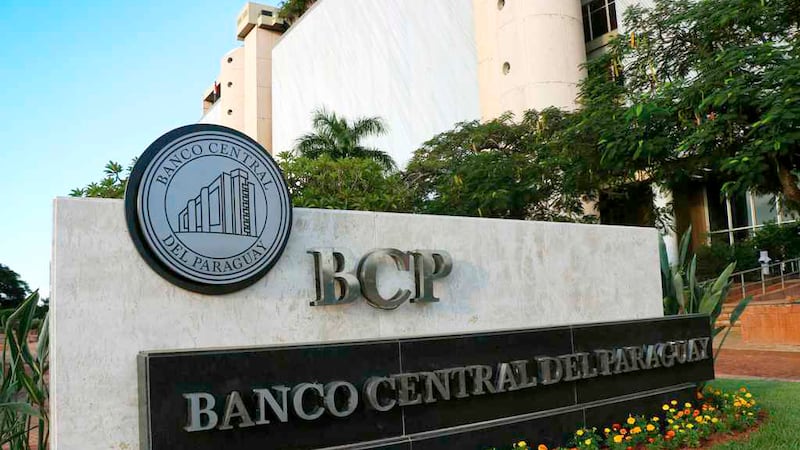
Nada de esto significa mirar para otro lado. El Banco Central debe ser más celoso que nunca en el cumplimiento de las normas prudenciales, transparentar los casos sobre los que puedan existir dudas y actuar sin demora ante cualquier indicio de que se estén relajando los criterios con que se evalúan las operaciones. Fiscalizar es sano; investigar, también. Que las instituciones del Estado pidan al BCP los informes que consideren necesarios es absolutamente legítimo.
Pero pedir información no es lo mismo que constatar una irregularidad, ni equivale a una sentencia sobre la solvencia de una entidad. Y ahí está el punto delicado: instalar públicamente sospechas sobre una entidad antes de contar con información técnica, oficial y bien contextualizada puede provocar daños que exceden largamente a la entidad señalada. Los rumores y las conclusiones apuradas afectan la confianza de depositantes, empresas y del mercado entero. Paraguay ya conoce en carne propia el costo económico y social de una crisis de confianza financiera; justamente por esa experiencia deberíamos haber aprendido que la transparencia es indispensable, pero tiene que ir de la mano de la prudencia.
Hay algo que no podemos permitir: que alguien se aproveche de su poder mediático para socavar la institucionalidad del Banco Central. Podemos cuestionar su desempeño, discutir su política monetaria, exigirle más y mejor supervisión —todo eso es legítimo—. Pero degradar su reputación o poner en duda la estabilidad del sistema para ganar una pelea sectorial sería gravísimo. Su independencia es un bien demasiado valioso; curioso que se lo elogie cuando conviene y se lo cuestione cuando no.
La competencia llegó para quedarse y, como con los celulares, el gran ganador debería ser el usuario: mejores servicios, más accesos, menos costos. No dejemos que una disputa por intereses particulares se disfrace de preocupación por el sistema. Se debe investigar todo, fiscalizar las entidades permanentemente, y por sobre todo, brindar información clara y oportuna a los mercados. La confianza pública también es un activo, y cuidarlo nos conviene a todos: a Don Juan, a Ña María y al país.
Por lo menos, así lo veo yo.
(*) Economista y director de DCR Consultora. Profesor universitario.