

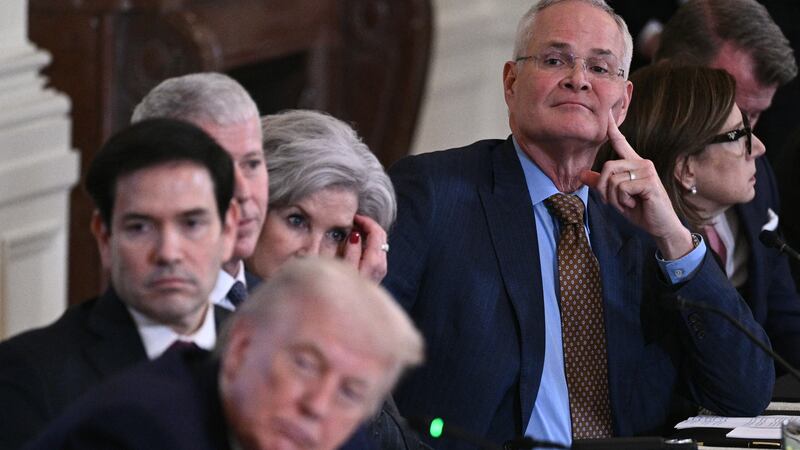
El presidente Trump busca convencer a los directivos del sector petrolero de que respalden sus planes en Venezuela, un país cuyos recursos energéticos —según afirma— espera controlar durante años. Las fuerzas estadounidenses capturaron al presidente venezolano Nicolás Maduro en una amplia operación militar el 3 de enero, y Trump no ha ocultado que el control del petróleo venezolano fue el eje central de sus acciones.
VisualPolitik/LaTribuna. “Vamos a hacer que nuestras enormes compañías petroleras entren en Venezuela, gasten miles de millones y arreglen la infraestructura”. Con esa frase, Donald Trump ha puesto el petróleo venezolano tras el vuelco del 3 de enero: la captura de Nicolás Maduro y el ascenso de Delcy Rodríguez como presidenta encargada. Desde entonces, en Washington se habla menos de transición y más de barriles.
El relato oficial es sencillo: Estados Unidos podría condicionar a PDVSA, ya sea entrando en su capital o cerrando acuerdos para comercializar gran parte del crudo. Se han anunciado entregas de entre 30 y 50 millones de barriles “sancionados” a Estados Unidos. El objetivo político también está explicitado: acelerar la producción para presionar el precio hacia los 50 dólares por barril antes de las midterms de noviembre del 2026.
El problema es que, cuando se pasa del eslogan al balance técnico, la “fiesta” se convierte en un expediente de reconstrucción industrial. Venezuela produce hoy entre 900.000 y 1.000.000 de barriles diarios: menos del 1% del total mundial y muy lejos de los 3,2 millones que extraía en los 90. El desplome viene de lejos: de un pico cercano a 4 millones hasta tocar fondo en 2021 con unos 600.000. Y se explica por tres golpes.
Primero, los despidos masivos de 2002-2003: más de 18.000 empleados (en torno al 40% de la plantilla), con especial impacto en perfiles técnicos. PDVSA perdió conocimiento, y el vacío se llenó con contrataciones sin experiencia que llevaron la plantilla hasta unos 150.000 trabajadores en 2014. Segundo, la empresa se exprimió para financiar gasto social: gravámenes del 40%-45% sobre sus ingresos y desvío de fondos que, en vez de reinvertirse, aceleraron el deterioro de equipos y refinerías. Y tercero, las sanciones “serias” desde 2019: se frenaron los envíos a refinerías de Estados Unidos (alrededor de 500.000 barriles diarios) y se cortó el acceso a diluyentes, repuestos y servicios occidentales, justo lo que el crudo ultrapesado necesita.
Primera realidad incómoda: el cliente clave ha sido China. Más del 80% de las exportaciones han terminado allí; con datos de diciembre, unos 600.000 barriles diarios. Si el acceso de Venezuela se normaliza, Pekín pierde el “crudo en oferta” con descuento forzado y el tablero del mayor importador del mundo se reordena. Eso puede presionar precios a la baja un tiempo, pero el impacto global sigue siendo limitado.
Segunda realidad: no todo petróleo vale lo mismo. Cerca del 80% de las reservas conocidas son crudo ultrapesado: baja gravedad API, alta viscosidad, más azufre y costes mayores. Para producir mezclas como Merey, PDVSA debe importar crudo ligero y diluyentes. Standard & Poor’s Global Energy estimó un coste de equilibrio en torno a 70-80 dólares por barril. Con un precio cercano a 60, el margen es estrecho.
Y luego está el reloj. Aumentar la producción en medio millón de barriles diarios requeriría, si todo va bien, 2 a 3 años y más de 10.000 millones de dólares, apuntalando campos ya activos del Orinoco. Apuntar a cerca de 3 millones de barriles diarios implicaría más de 180.000 millones y unos 15 años. Eso choca con una infraestructura en ruinas: cinco refinerías operando por debajo del 20% de su capacidad, incendios y averías recurrentes, depósitos oxidados, centros de procesamiento inoperativos y redes eléctricas destrozadas. Un documento filtrado de PDVSA en el 2021 mostraba tuberías sin actualizar en 50 años.
Por eso, lo que “no te están contando” no es un complot: es la desconexión entre el ritmo político y el ritmo industrial. La Casa Blanca vende velocidad; la industria ve riesgo, horizonte largo y capital escaso. Si hay ganadores, son concretos: Chevron y las refinerías del Golfo; ConocoPhillips, con una reclamación de 10.000 millones de dólares por expropiaciones; y Guyana, que gana oxígeno estratégico. Entre los perdedores potenciales figuran Canadá (competencia en crudo pesado), China y sus refinerías independientes, en especial las de Shandong adaptadas al Merey, y Cuba, que podría ver cortados sus suministros.
Conclusión: el petróleo venezolano puede volver, pero no al ritmo de campaña. Habrá mejora gradual, no un “cofre del tesoro”: inversión, riesgo y márgenes ajustados, con impacto global acotado mientras Venezuela siga siendo un actor menor por volumen.