

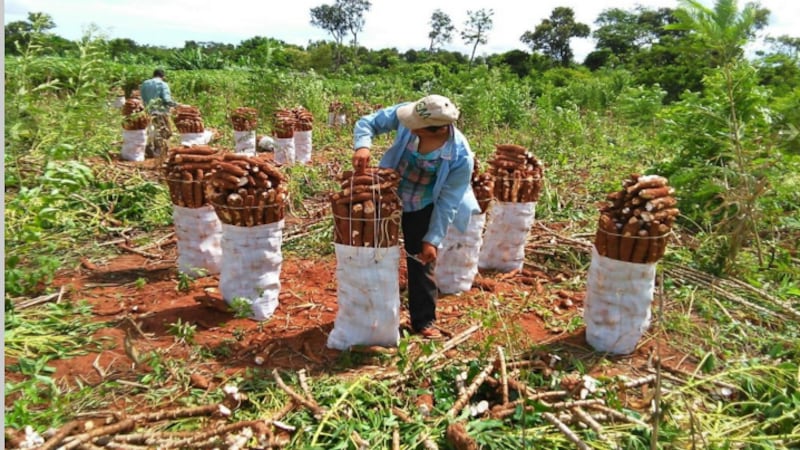
En un taller de carpintería metalúrgica del barrio San Vicente, en Asunción, un maestro de 47 años sostiene ocho puestos. Factura en efectivo, entrega en quince días y pierde contratos porque no puede anticipar chapa ni flete. El banco pide una hipoteca que no tiene, la cooperativa ofrece montos chicos y cortos, el prestamista informal cobra lo que el margen no soporta. En Caaguazú, una procesadora de mandioca con doce ocupados enfrenta el mismo cuello: la cosecha llega, el mayorista paga a 45 días y el capital de trabajo se evapora. No falta demanda ni disciplina. Falta el puente entre una liquidez que ya existe y quien genera el empleo cotidiano.
El crecimiento no se convierte en inventario, segundo turno ni aprendiz formal. El informal no acumula; sobrevive. El formal pequeño paga costos que el informal evade. El interior y el barrio quedan racionados mientras el informe monetario celebra el dato macro.
El sistema financiero llegó al 2026 con holgura. Las reservas internacionales se ubican en torno a 11.000-11.500 millones de dólares. La inflación permanece anclada cerca de la meta de 3,5% y la tasa de política monetaria bajó hacia 5,5-5,75%. El crédito al sector privado crece, los bancos están líquidos y el spread soberano es de los más bajos de la región. En el agregado, hay plata. En la micro, el puente no está.
La informalidad no agropecuaria aún rondaba el 60% de los ocupados en el 2025, según el INE. Siete de cada diez nuevos ocupados no agrícolas pueden ser formales en un trimestre puntual; el stock, no. La maquila exportó 26% más hasta agosto del 2026 y sumó más de 40.000 empleos formales, sin mover la informalidad agregada.
La correlación entre IED y empleo formal ronda 0,28. El Gini apenas se mueve: 0,431 en el 2025. La elasticidad crecimiento-pobreza se estanca cerca de -0,35. El 4,2% puede brillar en el IPoM; el taller sigue racionado. El mecanismo es institucional, no monetario. Agroexportadoras, hidroeléctricas y proyectos intensivos en capital acceden a dólares, plazos largos y tasas competitivas porque ofrecen colateral registrable, historial y contratos oponibles.
El resto opera en otro mercado. Mipymes, cuentapropistas y unidades informales –el grueso de la ocupación– enfrentan garantías insuficientes, historial corto y costos de formalización altos. Ese es el missing middle: demasiado grandes para el microcrédito, demasiado chicas o informales para la banca corporativa. Sin tierra saneada, local oponible o máquina financiable, el PIB no se transforma en capital de trabajo.
Evaluar un archivo delgado es caro; el racionamiento es racional. El formal pequeño internaliza aportes y cumplimiento que el informal elude, y la brecha de productividad se abre varias veces. No hay escasez de fondos. Hay un canal de transmisión roto. La pregunta incómoda merece su mejor versión. ¿No es inevitable que el mercado deje fuera a quien genera empleo de menor escala, y que solo la banca pública, las cuotas y las tasas subsidiadas cierren la brecha?
La tesis parte de un hecho real –monitorear es caro cuando el colateral es débil– y concluye que la asignación discrecional corrige el fallo. La evidencia institucional apunta en otra dirección. La liquidez ya está dentro del sistema. Forzar su destino no crea colateral, no abarata la legalidad ni convierte una factura en instrumento negociable. Distorsiona precios, carga el riesgo al fisco y suele financiar a quien ya tiene acceso político.
El problema no es la holgura macro; es la ausencia de un mercado de garantías, de facturas descontables y de un régimen que haga barato dejar de ser informal. La reforma no consiste en inyectar liquidez ni en dirigir el crédito. Consiste en completar el mercado para que el precio y el riesgo asignen capital de trabajo a quien ya produce. Hace falta un registro de garantías mobiliarias oponible: maquinaria, inventario, cuentas por cobrar y facturas electrónicas deben servir de prenda sin hipotecar la vivienda.
Hace falta factoring con cesión, notificación y prelación claras, para que el cobro a 45 o 60 días deje de ser una sentencia de iliquidez. Hay que bajar el costo de la legalidad: trámites, aportes no salariales y barreras que penalizan al pequeño formal.
Los burós deben leer historiales delgados –servicios, factura electrónica, cuenta básica–. Un concurso que permita reestructurar sin destruir el taller cierra el diseño. Nada de esto sustituye la disciplina de precios ni la independencia monetaria ya conquistada.
La meta de 3,5% y las reservas holgadas son condición necesaria, no suficiente. La arquitectura que falta convierte un derecho de propiedad exigible en un flujo de caja financiable. El resultado medible no es un punto extra en el informe trimestral. Es que el taller de San Vicente anticipe chapa a 90 días, contrate al aprendiz con aporte y no pierda el contrato formal. Es que la procesadora caaguaceña compre la cosecha sin vender a pérdida ni caer en el intermediario informal.
El empleo de calidad deja de concentrarse solo en enclaves de IED y maquila y se densifica en el interior y en los barrios. La movilidad deja de ser un flujo trimestral y se vuelve stock: quien hoy sobrevive empieza a acumular herramienta, local y reputación crediticia. Si el mercado de garantías y facturas funciona, la elasticidad crecimiento-pobreza puede salir del ancla de -0,35 y el Gini deja de ser un número casi inmóvil.
Siete de cada diez nuevos ocupados no agrícolas ya pueden ser formales en un trimestre; el desafío es que el stock de 60% informal se contraiga de verdad. Entonces la liquidez macro dejará de brillar solo para quien ya está adentro. El crédito llegará a quien genera el empleo de todos los días.
(*) https://cesaraddario.com/ Economista, analista económico de La Tribuna y asesor económico del presidente de El Salvador, Nayib Bukele.