
-Hablar de impuesto es hablar de hablar de una dolorosa vacuna, ¿o no?
-¿Qué significa eso?
El público que conoce el tema, reclama que el Estado no le paga, pese a que ya se dictó la resolución. Si ya se dictó la resolución todavía no es posible cobrar inmediatamente la deuda o el crédito.
-¿Por qué?
Por eso alguien dijo muy acertadamente que los ministerios son carteras de los gastos y el Ministerio de Economía, el de los recursos. Esa es la diferencia, muy importante para saber los roles que a cada uno corresponden.
Entonces, algunas veces, en el escenario parlamentario, sobre todo, se plantea la discusión de sin qué hacemos con este dinero que viene en concepto de donación o de royaltíes. Y algunos de ellos dicen que ese dinero no tiene por qué ingresar en el Presupuesto General. Todo dinero destinado al Estado tiene que estar en el Presupuesto General de la Nación. No se puede hacer cajas particulares, cajas egoístas, cajas que soslayan el papel del Estado en el ámbito de la sociedad y de la economía. Por ese lado, entonces, la caja única.
Y segundo principio fundamental, la legalidad. Solo se puede recibir, solo se puede gastar lo que está en la ley. Eso ya estaba en la declaración de los derechos humanos de Francia en 1789 cuando dijeron los parlamentarios “nosotros, el Parlamento, somos quienes autorizamos los ingresos y los gastos”. Partiendo ya de este criterio, es demasiado importante el tributo en la vida del ciudadano. Y el ciudadano está obligado a pagar ese tributo como miembro del Estado.
-¿Puede darnos un ejemplo?
En términos figurados, como miembro de un club deportivo, club social, lo que fuere. Ahí se paga la cuota mensual y en el Estado, los tributos. Si en el club social o deportivo el aumento de la cuota social debe ser autorizado por la Asamblea; en el plano gubernamental ese aumento o esa creación o esa supresión de tributos tiene que venir del Parlamento. Principio de legalidad.
Y eso tiene su raíz, a la vez, en el principio de los cobros de los tributos y; el nacimiento del principio de legalidad tiene su origen en Inglaterra en 1215, cuando un emperador, Juan Sin Tierra, exigía plata a la ciudadanía, noche y día.
En aquella época no existía el periódico pero sí existía el bando, que era aquel guardia que presentaba un cartel y que pegaba por un árbol que decía, “de hoy en más el rey quiere tanto”, a tanto llegaba la voracidad del emperador que la clase de los ciudadanos se reveló.
Habían tres clases sociales: la nobleza, el clero y la plebe. La nobleza con su plata; el clero con sus preces y; la plebe con su sangre, decía un adagio. Hechos históricos que se fueron generando en el tiempo, y después, en la revolución francesa, se produjo el código civil del cual derivó en el Derecho Administrativo, de este el Derecho Financiero, del cual el Derecho Tributario, que es la última disciplina.
Y hoy tenemos derecho tributario con respecto a todas las especialidades humanas y, económicas, sobre todo: Derecho Marítimo, Derecho Aeronáutico, Derecho Comercial, etc. O sea, es una materia que acompaña todo el quehacer del ser humano. Nadie se salve del impuesto. Y no se salvan por una cuestión muy sencilla: deber de solidaridad social. Somos partes de una entidad y tenemos el deber y el derecho de tributar para sostener las realizaciones colectivas del órgano público. Sin ese recurso no podría.
Los anarquistas proponen la eliminación del Estado. No hace falta, dicen.
Así las cosas, esta disciplina comienza a consolidarse después de la Segunda Guerra Mundial. Pero se inició con unos prominentes tratadistas italianos, españoles y alemanes. Algunos que otros franceses, también. Luego se expandió a Latinoamérica. Uno de los pioneros del Derecho Tributario fue Dino Jarach.
Jarach se refugió en la Argentina después de la Segunda Guerra Mundial por razones que ya se conocen. Allí introdujo la teoría del Hecho Imponible. Y el Hecho Imponible nació tomando del Derecho Penal. Y hay un hecho punible. No hay delito sin hecho punible. No hay hecho punible si no está en la ley. Entonces, el Hecho Punible tiene que describirse (como) “el ilícito es la ley”. Y el Hecho Imponible: “no hay tributo sin ley”.
Si la ley no describe un hecho imponible no hay obligación de tributar. O si no coincide ese hecho imponible con el hecho de la vida cotidiana, entonces no se le puede cobrar al ciudadano.
Otro autor brasileño dijo que cuando se hace el derecho imponible en la ley se describe un fenómeno. Se describe detalladamente. Es como si se hiciera una mensura de esa heredad. Se delimita el campo de influencia. Y eso no solamente permite establecer comparaciones entre lo que dice la ley y lo que dice el hecho concreto de la vida. Que si no hay equivalencia no hay obligación de tributar porque la legalidad es estricta.
Entonces, sobre estos parámetros yo insisto mucho a los penalistas sobre todo de nuestro gremio de abogados, acerca de la terminología que utiliza el Derecho Tributario, terminología técnica, no se aleja de la terminología técnica de las otras disciplinas jurídicas.
-¿Puede darnos un ejemplo?
-¿Complicado?
-Entonces, ¿cuál es el problema?
-¿Qué es el resto?
-¿Entonces qué ocurre?
Por ese lado, el Derecho Tributario todavía sigue vegetando, gateando en el concierto de los alumnos, pero es demasiado importante. Tan importante es que se considera el derecho humano de cuarta generación en el contexto del Tratado de los Derechos Humanos de Costa Rica y también del Tratado de Roma.
Hay muchos trabajos importantes. El Estado en Paraguay encuentra muy difícil contar con expertos en Derecho Tributario. Creo que ahora, Óscar Orué está dando la nota discordante (con esa idea). Él maneja los fundamentos de la asignatura porque tiene conocimientos de Economía y Derecho.
Pero, en general, los que han pasado, se han destacado por su ignorancia supina, y eso hace que a su vez suscriban resoluciones condenatorias allí donde no debe haber. Es una pena confesar que el volumen dinerario de condenas judiciales que el Estado no está honrando ya es histórico, porque ya es un arrastre histórico, es multimillonario. Nadie publica eso.
-¿Puede desarrollar un poco más esa parte?
-En ese sentido, en su experiencia como profesor universitario, qué puede agregar?
Esta vez no fue así. Fue un examen con respuestas múltiples. Casi el 50 %, aplazado. No le voy a decir lo del otro curso: un solo 4, ni un 5, unos cuantos 3 y, después, 2, 2, 2… Doscientos alumnos con 2.
-Le cambio de tema, ¿cómo se logra la medición de la capacidad contributiva?
Ahora, el abogado no tiene el mismo deber que el contador, para mi gusto. El abogado debe manejar los fundamentos técnicos y; el contador, los guarismos, porque él tiene que medir, según la ley, cuánto realmente debe pagar. Y si no sabe medir habrá una declaración equivocada. Y para medir tiene que saber cuánto por ciento es cada ítem, todo en el plano municipal, área en el cual se debe calcular la tasa de recolección de basura, se debe saber el largo del frente de la propiedad y el ancho de la mitad de la ruta. Conforme a esos datos se mide.
Cuando es un edificio de altura hay que medir también los espacios libres para toda la comunidad: los pasillos, aire y luz, ascensor. Todos son colectivos. A estos también se debe agregar una cuota aparte. El contador debe controlar.
-¿Algún ejemplo con lo que pueda ilustrar?
Era una SRL. Agregaba la liquidación municipal: “Limpieza y conservación de cementerio”. En mi observación puse que esta es una SRL en cuyo activo no figura ni un muerto; o sea, el cliente no era sujeto obligado, ya que no tiene panteones.
Hoy mismo hay mucho problema con la conservación de plazas. La influencia benéfica de una plaza debe tener una medida; todos los que están dentro de esa medida, pagan y, los que no, no pagan. Lo malo de la ley es que no dice cuál es el área de influencia. Si no dice que no es área de influencia, entonces está cobrando un impuesto. El impuesto no determina el beneficio; el impuesto se paga porque la ley lo dice y uno realiza lo que está en la ley.
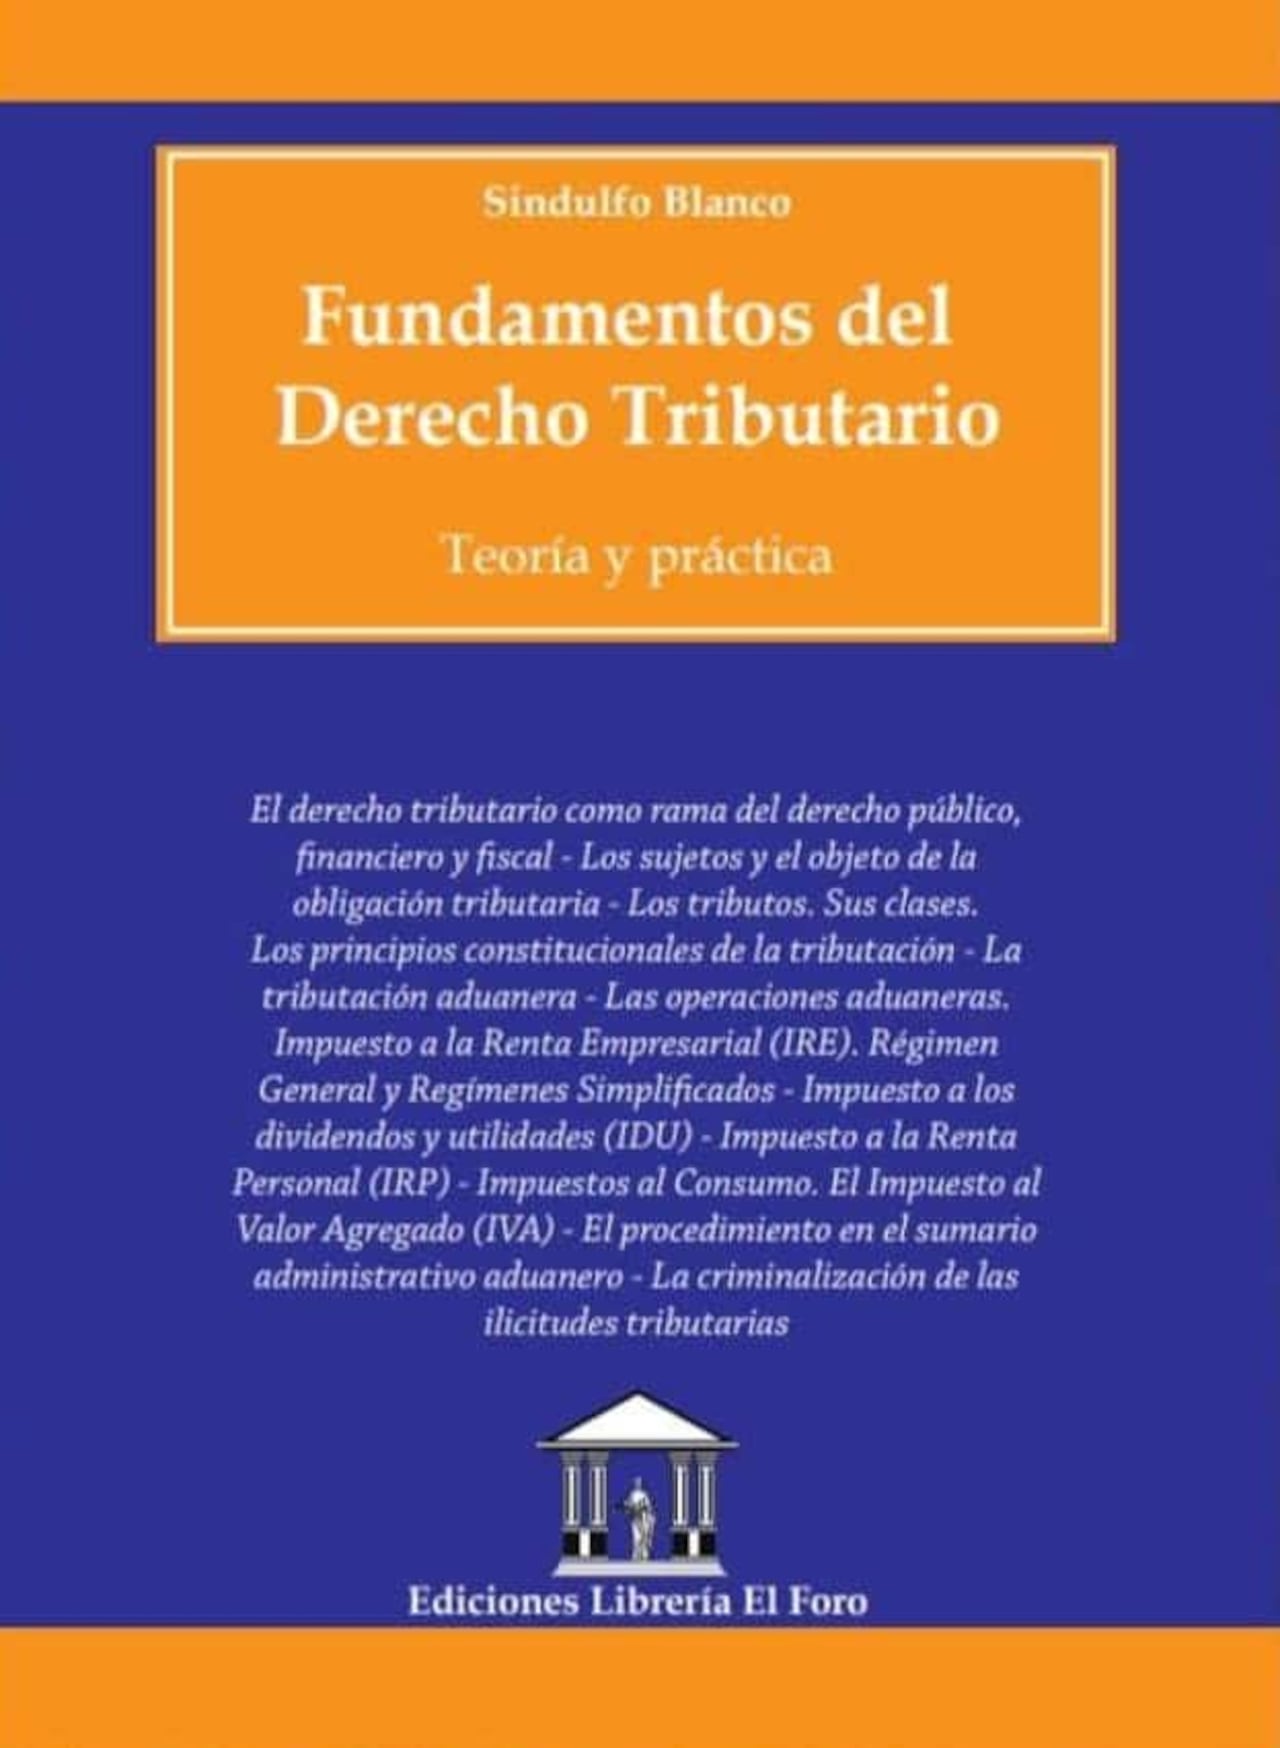
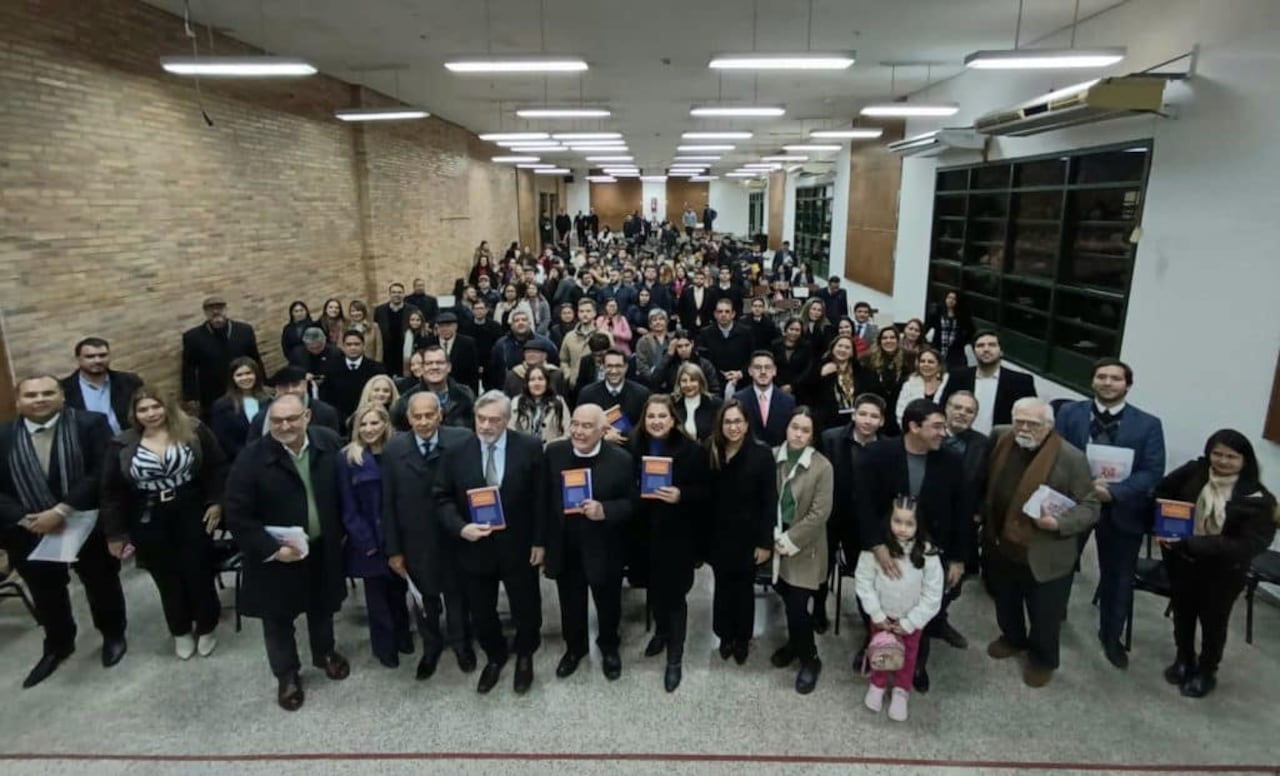
-¿Todo ese pensamiento expone en su último libro?
Artículo 83, ejemplo de error grave, por desconocimiento del Derecho Tributario, los libros, papeles, periódicos con valor significativo para la educación, la cultura, etc., no se gravarán con impuestos fiscales y municipales.
La ley reglamentará esta exoneración.
Si dice que no se puede gravar está diciendo que el Parlamento no se puede ocupar del asunto. Le prohíbe al Parlamento legislar sobre la materia. No se gravará, dice. Pero después dice que esa exoneración será reglamentada por la ley, ¿cómo quedamos?, ¿por cuál de las tesis nos inclinamos? Hay un principio que dice que en la duda, (la ley está) a favor del contribuyente. Hubo un error técnico de los convencionales constituyentes.
LEA TAMBIÉN: