

Durante los últimos 2 años, el sistema financiero paraguayo evidenció una expansión robusta en sus carteras de crédito, en un contexto de condiciones externas favorables, normalización de la actividad económica y elevada liquidez en el sistema.
Según los datos consolidados del Banco Central del Paraguay, el stock total de créditos otorgados por bancos y entidades financieras creció de G. 140,6 billones en diciembre del 2023 a G. 184,3 billones en noviembre del 2025, marcando un aumento acumulado superior al 31%.
Si bien el crecimiento fue generalizado en términos absolutos, el análisis sectorial revela una concentración creciente en segmentos de mayor volatilidad como agricultura y consumo, lo que plantea desafíos desde la perspectiva de la gestión de riesgos y la sostenibilidad de la cartera a mediano plazo.
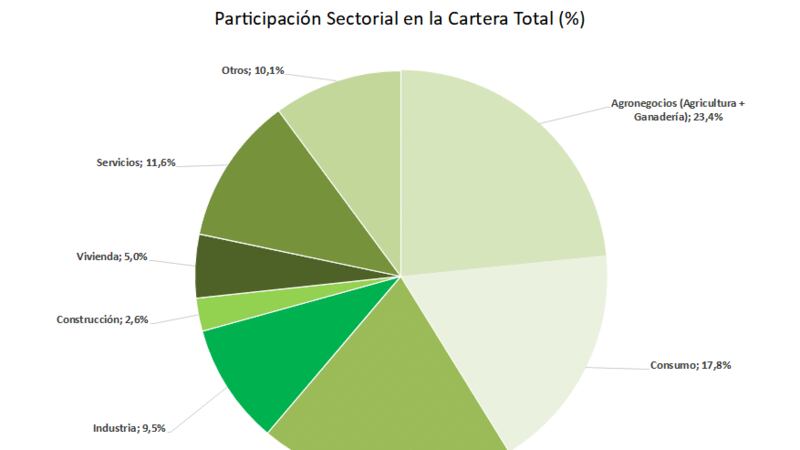
El sector agropecuario consolidó su liderazgo como destino del financiamiento bancario. En conjunto, agricultura y ganadería absorbieron más de G. 43,2 billones a noviembre del 2025, lo que representa 23,5% del total de la cartera del sistema. Este valor creció desde aproximadamente G. 25,3 billones (18%) en diciembre de 2023, mostrando una tendencia clara de especialización del crédito en el sector primario. Este crecimiento fue impulsado por una combinación de precios internacionales favorables, aumento de los volúmenes exportables y mejora en las campañas agrícolas. Entidades financieras como Sudameris, GNB e Itaú intensificaron su exposición, ampliando líneas de crédito vinculadas a capital operativo, inversión y prefinanciación de exportaciones.
No obstante, este dinamismo trae aparejado un incremento del riesgo sectorial agregado, considerando la alta dependencia del agro respecto a factores exógenos como condiciones climáticas, precios de commodities (soja y carne) y demanda externa, en particular de mercados como China y Brasil.
El crédito al consumo exhibió un crecimiento aún más pronunciado, alcanzando G. 32,8 billones en noviembre del 2025, lo que equivale a un 17,8% del total de la cartera y que tenía un saldo de G. 22,2 billones en diciembre del 2023, lo que representa una expansión del 48% en términos nominales.
Este incremento fue liderado por entidades como BNF, Itaú, Familiar y ueno, que ampliaron significativamente sus líneas personales, tarjetas de crédito y la irrupción tecnológica que permitió el acceso de mayores sujetos de créditos. La demanda fue sostenida por la mejora en el ingreso disponible, una mayor propensión al consumo en entornos de baja inflación relativa e inclusión financiera.
Sin embargo, el financiamiento al consumo es altamente procíclico y vulnerable a cambios en las condiciones del mercado laboral, inflación o tasas de interés reales. Dado que buena parte de estos créditos son de corto plazo y con menor respaldo colateral, su deterioro ante un eventual shock podría ser más rápido y profundo.
Los sectores de comercio mayorista, minorista e industria manufacturera (29,5% del total de la cartera) mostraron una evolución sostenida y consistente. En conjunto, sus saldos crecieron de aproximadamente G. 43 billones en diciembre del 2023 a más de G. 54 billones en este período. Este comportamiento responde a la recuperación de la actividad económica regional, mayor dinamismo del comercio fronterizo y una expansión progresiva de la capacidad instalada en sectores industriales estratégicos. En términos relativos, estos sectores presentan una mayor diversificación intra-sectorial y menor exposición a variables exógenas de alta volatilidad, lo que mejora su perfil de riesgo.
La construcción, aunque con crecimiento moderado, mantuvo un peso relativo estable en torno al 3% del total del sistema, con saldos que oscilaron entre G. 4,8 y G. 5 billones a finales del 2025. La actividad se sostuvo por obras privadas y proyectos de mediana escala, con una participación acotada del financiamiento público.
El crédito a la vivienda, en cambio, mostró un crecimiento más marcado, alcanzando G. 9,3 billones a fines del 2025, con buena parte concentrada en productos hipotecarios de mediano y largo plazo. Este segmento mantiene un perfil de riesgo bajo, dada la existencia de garantías reales y menor morosidad histórica.
Aunque la expansión del crédito fue generalizada, el análisis agregado revela una creciente concentración de cartera en sectores de mayor riesgo relativo, como el agro y el consumo. Esta evolución plantea interrogantes sobre la capacidad del sistema de absorber potenciales deterioros ante escenarios adversos, tanto internos como externos.
Además, el sistema financiero permanece expuesto a factores globales que podrían tensionar sus balances: una suba de tasas internacionales, caída en la demanda externa, tensiones en los precios de materias primas o desaceleración regional.
No obstante, el período 2023-2025 fue testigo de un crecimiento significativo del crédito bancario en Paraguay, en un entorno macroeconómico expansivo y con condiciones financieras favorables. Es así que la concentración en sectores volátiles, junto con la creciente exposición a segmentos de bajo respaldo colateral, exige a las entidades financieras reforzar sus esquemas de gestión de riesgos, monitoreo sectorial y provisión preventiva. La sostenibilidad del crecimiento crediticio requerirá, en adelante, una mayor diversificación sectorial, fortalecimiento de los estándares de originación y adaptación al nuevo contexto financiero global.
Por lo menos, así lo veo yo.
(*) Economista y director de DCR Consultora. Profesor universitario.