

La deuda pública ronda el 40% del PIB y el crédito crece más rápido que los depósitos, un desequilibrio que presiona al sistema financiero. Expertos sostienen que el factoring electrónico podría convertirse en la vía para reactivar la liquidez y formalizar el acceso de las pymes al financiamiento.
En el marco del Primer Encuentro Regional de Créditos, Cobranzas y Consumo, organizado por la Cámara Paraguaya de Servicios de Tercerización (Capaser), economistas y referentes del sistema financiero coincidieron en que Paraguay atraviesa una etapa de “tensión crediticia” marcada por escasez de liquidez, mayor riesgo de endeudamiento y la urgencia de adoptar herramientas modernas de financiamiento.
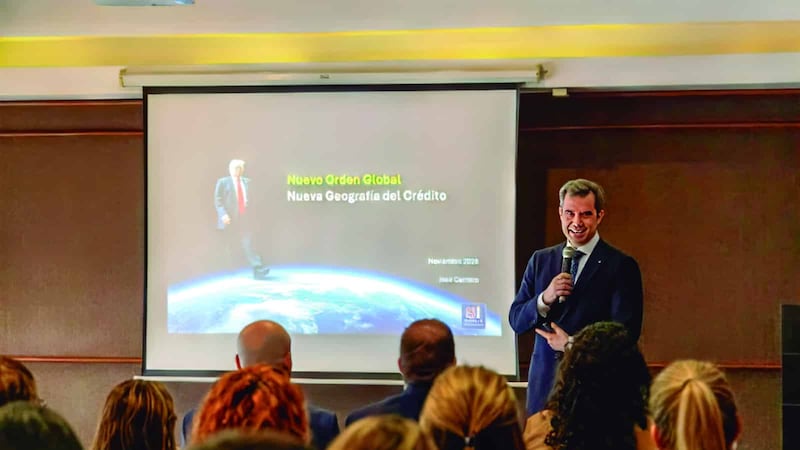
El expresidente del Banco Central del Paraguay (BCP) José Cantero habló de una “década de disrupciones” y de una “nueva geografía del crédito”. Señaló que el endeudamiento global alcanza niveles históricos, incluso superiores a los de la Primera Guerra Mundial, y que esa tendencia también afecta a los países emergentes. En el caso paraguayo, precisó que la deuda pública ya se ubica en torno al 40% del PIB, reduciendo el margen fiscal para inversiones en infraestructura o políticas anticíclicas.
Cantero advirtió además que el crédito en Paraguay crece a mayor velocidad que los depósitos, una dinámica que presiona sobre las tasas y encarece el dinero. “Restablecer el equilibrio entre ahorro y crédito será fundamental para sostener el crecimiento económico”, enfatizó.
Ante ese panorama, el economista subrayó la necesidad de incorporar innovación tecnológica al sistema financiero. En ese punto, mencionó al factoring electrónico como una alternativa capaz de otorgar liquidez inmediata a las pequeñas y medianas empresas. Este mecanismo permite negociar electrónicamente las facturas de venta, convirtiéndolas en instrumentos financieros válidos y garantizados. “El factoring puede transformar el flujo de caja de las pymes, acelerar su capital de trabajo y ampliar el crédito formal sin poner en riesgo la estabilidad del sistema”, sostuvo.
Por su parte, el presidente de Capaser, Pablo Zabala, afirmó que el encuentro busca construir una visión regional del crédito “ético, innovador y sostenible”. Destacó que la cámara viene impulsando mesas de trabajo junto con el Ministerio de Industria y Comercio, Rediex y el Banco Interamericano de Desarrollo (BID), con el fin de profesionalizar los servicios de cobranzas, actualizar la legislación y explorar la exportación de servicios financieros.
Zabala insistió en que la tercerización y la digitalización son claves para modernizar el crédito y la cobranza en el país. “No se trata solo de eficiencia, sino de confianza. El crédito y la cobranza son el motor que mantiene viva la economía. Si logramos formalizar y digitalizar ambos procesos, el efecto multiplicador será enorme”, remarcó.
La propuesta de expandir el factoring electrónico coincide con una etapa de transición del sistema financiero paraguayo hacia mayor formalidad y digitalización. Según los especialistas, el país tiene condiciones para avanzar en soluciones financieras que integren tecnología, datos y regulación inteligente.
El desafío, sin embargo, es múltiple: desarrollar infraestructura digital, capacitar a los operadores, garantizar la seguridad de las transacciones y fortalecer la educación financiera de las empresas. Los expertos coinciden en que, con estos pasos, Paraguay podría consolidar un sistema de crédito más inclusivo, ágil y competitivo.
En definitiva, la “nueva geografía del crédito” no solo refleja restricciones y riesgos, sino también oportunidades de transformación. Con deuda controlada, innovación tecnológica y cooperación público-privada, Paraguay puede trazar un camino propio para que el crédito vuelva a ser un motor de crecimiento y desarrollo.